DEUTSCHLAND COMPUTE 2035
WAS MUSS JETZT PASSIEREN?
Eine unabhängige Initiative für Deutschlands technologische, industrielle und gesellschaftliche Handlungsfähigkeit im Zeitalter von KI, Robotics und Compute.
Aktuelles
Was sich jetzt bei Compute, KI und technologischer Souveränität bewegt
12. Oktober 2026 · NETZANSCHLUSS
Reife statt Reihenfolge: Der Netzanschluss wird neu geregelt
Wer zuerst beantragt, bekommt zuerst den Anschluss. So war es bisher. Der Gesetzentwurf zum Netzpaket will das ändern, und für Gemeinden und Stadtwerke, die ihre Flächen vorbereitet haben, ist das eine gute Nachricht.
Im deutschen Netzanschlussrecht gilt bis heute eine einfache Regel. Wer seinen Antrag zuerst stellt, wird zuerst bedient. Man nennt das Windhundprinzip. Solange es genug Kapazität gab, hat das funktioniert. Inzwischen fragen Großbatteriespeicher, Industrie, Ladeparks und Rechenzentren an denselben Punkten im Netz an. Die Warteschlangen sind lang, und in ihnen stehen auch Vorhaben, die längst niemand mehr ernsthaft verfolgt.
Die Bundesregierung will das ändern. Am 29. Juli hat das Kabinett den Gesetzentwurf zum sogenannten Netzpaket beschlossen, am 24. September war die erste Lesung im Bundestag, am 7. Oktober hat der Ausschuss für Wirtschaft und Energie Sachverständige angehört. Der Entwurf trägt die Drucksachennummer 21/7866 und wird jetzt beraten.
Was steht drin? Netzbetreiber sollen Anschlussbegehren künftig nach gesetzlichen Kriterien priorisieren dürfen, statt nur auf das Eingangsdatum zu schauen. Wer Netzanschlusskapazität reserviert, soll das an seinen Projektfortschritt koppeln und Nachweise dafür bringen. Anträge, die nicht mehr ernsthaft weiterverfolgt werden, sollen keine Kapazität mehr blockieren. Die Übertragungsnetzbetreiber sollen ihre neuen Verfahren spätestens am 1. Januar 2027 zur Bestätigung vorlegen. Rechenzentren nennt der Entwurf ausdrücklich als neue Anschlussnehmer mit hohem Bedarf.
Am Übertragungsnetz ist das nicht ganz neu. Die vier Übertragungsnetzbetreiber, darunter TransnetBW, hatten schon im Februar angekündigt, Anschlüsse ab dem 1. April 2026 nach einem Reifegradverfahren zu vergeben. Der Gesetzentwurf würde diesen Gedanken auf eine gesetzliche Grundlage stellen.
Eine Stelle verdient aus unserer Sicht mehr Aufmerksamkeit, als sie bisher bekommt. Unter den Kriterien, nach denen priorisiert werden darf, nennt der Entwurf Flächen, die in Raumordnungs- oder Bauleitplänen ausgewiesen sind. Bauleitplanung ist Sache der Gemeinden. Eine Kommune, die heute eine Fläche planerisch vorbereitet und mit ihrem Stadtwerk und dem Netzbetreiber früh spricht, könnte damit beim Netzanschluss besser dastehen als ein Projekt, das nur früh einen Antrag abgegeben hat.
Ganz rund ist der Entwurf noch nicht, und das sagen auch die Fachleute. Der Digitalverband Bitkom findet, das Paket gehe grundsätzlich in die richtige Richtung, habe aber weiterhin Konstruktionsfehler. Der Reifegrad eines Projekts müsse im Gesetz noch deutlicher als Kernkriterium verankert werden. Der Verband kommunaler Unternehmen warnte in der Anhörung, ohne ein zügiges Verteilnetzpaket verschiebe das Netzanschlusspaket den Engpass nur, statt ihn aufzulösen. Und Dr. Andreas Bublitz von TransnetBW sagte für die vier Übertragungsnetzbetreiber, die Priorisierung solle nicht bei den Netzbetreibern liegen, sondern politisch entschieden werden.
Was wir noch nicht wissen: Wie streng wird „Projektfortschritt“ am Ende ausgelegt? Reicht ein Aufstellungsbeschluss im Gemeinderat, oder braucht es einen rechtskräftigen Bebauungsplan? Für eine Gemeinde macht das mehrere Jahre Unterschied.
Für Deutschland Compute 2035 folgt daraus eine sehr konkrete Frage an Baden-Württemberg: Welche Standorte haben bis 2030 einen zusagbaren Netzanschluss ab 100 MW, und welche Gemeinden haben dafür heute schon eine Fläche in der Planung? Darauf gibt es nur gemeinsam eine Antwort, mit Netzbetreibern, Kommunen, Stadtwerken und denen, die die Rechenleistung später brauchen.
Bild: Bernd Dittrich / Unsplash – Strommasten über einem grünen Feld
Quellen:
Deutscher Bundestag, Gesetzentwurf der Bundesregierung zur Änderung des Energiewirtschaftsrechts (Drucksache 21/7866), 07.09.2026: https://dserver.bundestag.de/btd/21/078/2107866.pdf
Deutscher Bundestag, hib 673/2026 Wirtschaft und Energie – Gesetzentwurf, 31.08.2026: https://www.bundestag.de/presse/hib/kurzmeldungen-1209238
Deutscher Bundestag, Erste Lesung Energiewirtschaftsrecht (Netzpaket), 24.09.2026: https://www.bundestag.de/dokumente/textarchiv/2026/kw39-de-energiewirtschaftsrecht-1211298
Deutscher Bundestag, Anhörung zum Netzanschlusspaket, 07.10.2026: https://www.bundestag.de/dokumente/textarchiv/2026/kw41-pa-wirtschaft-energiewirtschaftsrecht-1217934
Bitkom, Bitkom zum Netzanschlusspaket, 29.07.2026: https://www.bitkom.org/Presse/Presseinformation/Bitkom-zum-Netzanschlusspaket
50Hertz, Amprion, TenneT, TransnetBW, Positionspapier Netzanschlüsse, 05.02.2026: https://www.amprion.net/Dokumente/Transparenz/Studien-und-Stellungnahmen/2026/102_20260205_4UeNB-Positionspapier-Netzanschluesse.pdf
11. Oktober 2026 · WOCHENIMPULS
Rechenleistung ist Infrastruktur, kein Einkauf
Mistral trainiert sein neues Modell auf einem eigenen Cluster. Tencent mietet sich laut Financial Times rund 100.000 KI-Chips in Südostasien. Und der Bund erklärt, er habe bei Mistral derzeit keine Beschaffungsvorhaben. Diese Woche hat gezeigt, wie unterschiedlich Rechenleistung gedacht wird: als Bestellung, die man auch wieder lassen kann, oder als Infrastruktur, die man anschließt, schützt und plant.
Eine Meldung vom Freitag ist mir hängen geblieben. Der Bund zieht sich aus der geplanten KI-Partnerschaft mit Mistral und SAP für die Verwaltung zurück. Der Rahmenvertrag sollte bis Mitte 2026 unterschrieben sein, die Frist ist verstrichen. Das Digitalministerium spricht von „keinen Beschaffungsvorhaben“ mit Mistral. Gründe nennen weder der Bund noch das Unternehmen, und vielleicht gibt es gute, die wir nicht kennen. Was mich beschäftigt, ist das Wort Beschaffung.
Denn in denselben Tagen wurde bekannt, dass Mistral sein neues großes Modell auf einem eigenen Cluster mit 3.800 Nvidia-Grace-Blackwell-Chips trainiert hat. Der Entwickler Simon Willison sieht das Unternehmen damit wieder etwa sechs Monate hinter der Weltspitze. Für ein europäisches Unternehmen ist das kein schlechter Abstand.
Wer Rechenleistung ernst nimmt, plant sie wie Netz und Straße
Tencent hat laut Financial Times rund 100.000 KI-Chips bei Oracle in Südostasien gemietet, für etwa 7 Milliarden Dollar über fünf Jahre. China wartet nicht auf Exportlizenzen, es sichert sich Kapazität dort, wo sie zu haben ist. In Russland haben Drohnen innerhalb von zwei Tagen zwei Rechenzentren von Yandex getroffen; in Sasovo stehen laut Reuters zwei der drei Supercomputer des Konzerns. Man muss keinen dieser Wege gut finden, um die Gemeinsamkeit zu sehen. Dort wird Rechenleistung behandelt wie etwas, das man langfristig sichert und notfalls verteidigt.
Die Netzbetreiber fragen nach der Rangfolge
In Deutschland kam der deutlichste Satz der Woche aus einer Bundestagsanhörung zu EEG und Netzpaket. Andreas Bublitz von TransnetBW sprach dort für alle vier Übertragungsnetzbetreiber. Großbatteriespeicher, Rechenzentren und Elektrolyseure konkurrieren mit erneuerbaren Erzeugern und der Industrie um dieselben knappen Anschlusspunkte. Die Priorisierung, so Bublitz, solle nicht von den Netzbetreibern kommen, sondern sich an der industriepolitischen Bedeutung orientieren. Wer zuerst ans Netz darf, ist also keine technische Frage mehr. Es ist eine politische.
Unsere Nachbarn haben sie schon beantwortet. In Dänemark gilt ab morgen, dem 12. Oktober, ein Notfallplan für das Stromnetz. Anschlussanfragen werden in vier Kategorien eingeteilt, Rechenzentren landen grundsätzlich in der letzten. Finnland prüft Ähnliches und will Projekte über 10 Megawatt nach hinten stellen. „Im Norden ist Platz“ war lange ein bequemes Argument. Es trägt nicht mehr.
An der Abwärme hängt die Akzeptanz
Correctiv hat das neue Rechenzentrumsregister ausgewertet. Von 305 Rechenzentren, die Abwärme melden, nutzen 263 nach eigener Angabe nichts davon. 168 meldepflichtige Anlagen haben der Veröffentlichung ihrer Daten widersprochen. Gleichzeitig sieht die Novelle des Energieeffizienzgesetzes vor, die Pflicht zur Abwärmenutzung zu lockern. Ich verstehe Betreiber, die keine Auflagen wollen, die sie selbst kaum erfüllen können, solange niemand die Wärme abnimmt. Trotzdem frage ich mich, ob weniger Transparenz klug ist, wenn vor Ort um jedes Ja gerungen wird.
Deutschland beginnt nicht bei null
Das beste Gegenbeispiel der Woche liegt in Baden-Württemberg. Das Karlsruher Institut für Technologie baut ein KI-Rechenzentrum mit zunächst rund 2 Megawatt, ausbaubar auf 10 Megawatt. Bund und Land tragen die geschätzten 24 Millionen Euro, die Abwärme geht über Wärmepumpen ins Heiznetz des Campus. So sieht Rechenleistung aus, wenn man sie als Infrastruktur denkt: angeschlossen, eingebunden, mit Nutzen für die Umgebung. Der Haken ist der Kalender. Die ersten Rechner sollen 2030 laufen. Auch beim Netz gibt es Bewegung: Die Übertragungsnetzbetreiber haben ein Reifegradverfahren für Anschlussanträge von Speichern und Großverbrauchern eingeführt. Die Bausteine sind da. Was fehlt, ist die Reihenfolge.
Was daraus folgt
Für Deutschland Compute 2035 verschiebt diese Woche die Frage. Ob Deutschland mehr Rechenzentren braucht, ist kaum noch strittig. Offen ist, nach welchen Kriterien künftig angeschlossen wird und wo KI-Rechenleistung in dieser Reihenfolge steht, vor oder hinter Speichern, Elektrolyseuren und Industrie. Die Netzbetreiber haben die Frage gestellt. Beantworten lässt sie sich nur, wenn Netz, Kommune, Nachfrage, Betrieb und Risiko früh gemeinsam am Tisch sitzen.
Unsere Leitfrage bleibt: Welche Standorte in Baden-Württemberg haben bis 2030 einen zusagbaren Netzanschluss in der Größenordnung ab 100 Megawatt, und in welcher Reihenfolge werden diese Kapazitäten vergeben?
Ausblick
In der neuen Woche könnte der Bundestag Netzpaket und EEG in zweiter und dritter Lesung beschließen. Geplant war das für die Sitzungswoche ab 12. Oktober, bestätigt ist es nicht; rutscht der Termin, geht es erst Anfang November weiter. Wir schauen außerdem nach Dänemark, wo der Notfallplan ab Montag gilt, und auf den EU-Gipfel am 15. und 16. Oktober. Parallel bereiten wir die Gründung des als gemeinnützig geplanten Vereins vor, der Träger der Initiative wird.
JETZT HANDELN.
Bild: Deutschland Compute 2035 – Stuttgart im KI-Modus
Quellen:
Dr. Web, Mistral und SAP: Der Bund legt den Rahmenvertrag für Verwaltungs-KI auf Eis, 10.10.2026: https://www.drweb.de/mistral-sap-bund-verwaltungs-ki-rahmenvertrag/
Simon Willison, Le Chonk (Mistral Large 4), 06.10.2026: https://simonwillison.net/2026/Oct/6/le-chonk/
TrendForce, Tencent Reportedly Signs $7B Deal to Lease 100,000 AI Chips from Oracle in Southeast Asia, 01.10.2026: https://trendforce.com/news/2026/10/01/news-tencent-reportedly-signs-7b-deal-to-lease-100000-ai-chips-from-oracle-in-southeast-asia/
DatacenterDynamics, Second Yandex data center hit in drone strikes in Russia, 09.10.2026: https://datacenterdynamics.com/en/news/second-yandex-data-center-hit-in-drone-strikes-in-russia
pv magazine, EEG 2027 und Netzpaket: Anhörungen durch, Referat aufgelöst, 07.10.2026: https://www.pv-magazine.de/2026/10/07/eeg-2027-und-netzpaket-anhoerungen-durch-referat-aufgeloest/
DatacenterDynamics, Danish Parliament adopts „emergency plan“ for electricity grid, puts data centers at the back of queue, 07.10.2026: https://www.datacenterdynamics.com/en/news/danish-parliament-adopts-emergency-plan-for-electricity-grid-puts-data-centers-at-the-back-of-queue/
Correctiv, Rechenzentren boomen – Bundesregierung will Umweltvorgaben lockern, 08.10.2026: https://correctiv.org/aktuelles/2026/10/08/rechenzentren-boomen-bundesregierung-will-umweltvorgaben-lockern/
KIT, More computing power, built fast, for research, digital autonomy and climate protection, 01.09.2026: https://www.kit.edu/kit/english/pi_2026_076_more-computing-power-built-fast-for-research-digital-autonomy-and-climate-protection.php
TransnetBW, Übertragungsnetzbetreiber führen „Reifegradverfahren“ für Netzanschlussanträge von Speichern und Großverbrauchern ein, 05.02.2026: https://www.transnetbw.de/de/newsroom/pressemitteilungen/uebertragungsnetzbetreiber-fuehren-reifegradverfahren-ein
9. Oktober 2026 · STANDORT
Die alte Fabrik ist das neue Kapital
Eine Papierfabrik in Finnland, eine Druckerei bei Frankfurt: Wo Rechenzentren gerade entstehen, war vorher schon Industrie. Wenn Geld teurer wird, zählt der Ort, an dem man nicht bei null anfängt. Für Baden-Württemberg ist das eine Frage der Inventur.
Am 8. Oktober kamen zwei Nachrichten, die auf den ersten Blick nichts miteinander zu tun haben.
Die erste aus Finnland. Der französische KI-Infrastrukturanbieter Sesterce will auf dem Gelände der früheren Papierfabrik Kaipola in Jämsä mehr als 10 Milliarden Euro investieren. Geplant sind zunächst 200 Megawatt, in einer zweiten Phase 600. Einen Ankerkunden habe man schon, sagt das Unternehmen. Das Wichtigste steht fast im Nebensatz: Das Industriegelände ist bereits an das Hochspannungsnetz des Netzbetreibers Elenia angeschlossen. Der Bürgermeister von Jämsä bleibt vorsichtig. Er spricht von einer Chance, sofern aus den Plänen Umsetzung wird.
Die zweite aus Neu-Isenburg, direkt südlich von Frankfurt. Dort entsteht auf der Brache der ehemaligen Druckerei der Frankfurter Rundschau ein Rechenzentrum des Entwicklers Goodman. Schon 2024 haben Stadt und Stadtwerke vereinbart, die Abwärme für ein neues Wärmenetz zu nutzen, für das Wohngebiet Neue Welt und das Gewerbegebiet Süd. Laut dem Fachdienst Data Center Dynamics sollen ab 2028 bis zu 50 Megawatt Wärme an rund 600 Gebäude gehen. Diese Zahlen haben wir nicht in einer Mitteilung der Beteiligten gefunden, ein Bericht aus dem vergangenen Jahr nannte andere Größen. Die Richtung ist trotzdem eindeutig.
Was beide verbindet, ist der Startpunkt. Niemand baut hier auf der grünen Wiese. Die Leitung liegt schon, die Fläche ist erschlossen, und für die Wärme gibt es Nachbarn, die sie brauchen.
Warum das gerade jetzt zählt, zeigt ein Dokument aus Washington. Im Protokoll der Fed-Sitzung vom September heißt es, der Einfluss des KI-Ausbaus auf die Preise nehme zu, während der der Zölle nachlasse. Der Stab der Notenbank rechnet erst 2029 wieder mit 2 Prozent Inflation. Geld bleibt also teuer. Dazu berichtet die Financial Times, OpenAI habe Investoren für September einen Jahresumsatz von knapp 50 Milliarden Dollar genannt, nach annähernd 70 Milliarden im August. Ob dahinter vor allem eine andere Zählweise steckt, ist offen. Für Geldgeber ändert es wenig. Sie schauen genauer hin, und wer teures Geld verleiht, will wissen, wann der Strom fließt und wer die Wärme abnimmt.
Für Baden-Württemberg steckt darin eine Aufgabe, die eher nach Inventur klingt als nach Vision. Das Land hat Industrieflächen im Umbau, Kraftwerksstandorte und Stadtwerke mit Wärmenetzen. Was wir bisher nicht gefunden haben, ist eine öffentliche Übersicht, die das an einem Ort zusammenführt: welche Fläche, welche Anschlussleistung bis 2030, welcher Wärmeabnehmer in der Nähe. Vielleicht liegt so etwas bei Netzbetreibern oder Wirtschaftsförderern in der Schublade. Dann wäre die nächste Frage, warum dort.
Neu-Isenburg hat übrigens kein besonderes Geheimnis. Eine Stadt, ihre Stadtwerke und ein Grundstückseigentümer haben sich früh zusammengesetzt, lange bevor das erste Gebäude stand. Das lässt sich nachmachen. Auch bei uns.
Bild: Guilhem Dupit / Unsplash – Ehemalige Industriehalle der Ateliers des Capucins in Brest, Frankreich, heute umgenutzt (Symbolbild)
Quellen:
Sesterce, Sesterce Plans a €10 Billion AI Campus in Jämsä, 08.10.2026: https://www.sesterce.com/newsroom/sesterce-plans-ai-campus-kaipola-jamsa-finland
Stadt Neu-Isenburg, Erstes Rechenzentrum in Neu-Isenburg – städtebaulicher Vertrag unterzeichnet, 25.09.2024: https://www.neu-isenburg.de/pressemodul/pressemitteilungen/september/erstes-rechenzentrum-in-neu-isenburg-staedtebaulicher-vertrag-unterzeichnet
Data Center Dynamics, Waste heat from Goodman data center in Frankfurt, Germany, to power district heating system, 08.10.2026: https://www.datacenterdynamics.com/en/news/waste-heat-from-goodman-data-center-in-frankfurt-germany-to-power-district-heating-system/
Federal Reserve, Minutes of the Federal Open Market Committee, September 15–16, 2026, 07.10.2026: https://www.federalreserve.gov/monetarypolicy/files/fomcminutes20260916.pdf
Reuters/Investing.com, OpenAI's annualized revenue $20 billion less than previously signaled, FT reports, 08.10.2026: https://www.investing.com/news/stock-market-news/openais-annualized-revenue-20-billion-less-than-previously-signaled-ft-reports-4939854
7. Oktober 2026 · ENERGIE
Die schnellste Leistung steht schon da
Google holt 890 Megawatt zusätzlichen Strom aus Kraftwerken, die es schon gibt. Für Baden-Württemberg steckt darin weniger eine Energiefrage als eine Standortfrage: Wo liegen die Netzknoten, an denen neue Leistung am schnellsten zu haben wäre?
Am 6. Oktober haben Google und der US-Kraftwerksbetreiber Constellation einen Vertrag vorgestellt, über den man zuerst wegen des Wortes Atomstrom spricht. Das Interessante steht weiter hinten. Constellation will die Leistung von elf bestehenden Reaktoren in Illinois, Pennsylvania und New Jersey um zusammen 890 Megawatt erhöhen. Die erste dieser Leistungserhöhungen soll 2028 fertig sein. Google bezahlt das über einen Stromvertrag mit 20 Jahren Laufzeit, Constellation beziffert die Investition auf 4,3 Milliarden Dollar. Dazu kommt ein zweiter Vertrag über 2.700 Megawatt Strom aus denselben Anlagen, Laufzeit 15 Jahre.
890 Megawatt, das ist die Größenordnung eines großen Kraftwerksblocks. Gebaut wird dafür kein neues Kraftwerk. Es wird aus dem herausgeholt, was schon steht: Standorte mit Netzanschluss, Umspannwerken, Kühlwasser, Genehmigungsgeschichte und Belegschaft.
Ein neues Großkraftwerk braucht von der ersten Planung bis zum Netz viele Jahre. Eine Leistungserhöhung an einem bestehenden Standort ist schneller. Hier liegen zwischen Vertrag und erster Stufe rund zwei Jahre, wenn der Zeitplan hält. Das ist keine Besonderheit der Kernkraft. Es ist eine Regel, die für jede Art von Infrastruktur gilt.
Und damit sind wir bei Baden-Württemberg. Reaktoren, die man hochrüsten könnte, gibt es in Deutschland nicht mehr. Diese Debatte wollen wir an dieser Stelle auch nicht führen. Was es gibt, sind Orte, an denen jahrzehntelang Strom in großer Menge ins Netz geflossen ist. Neckarwestheim und Philippsburg gehören dazu, ebenso frühere Kohlestandorte. Ob sich einer davon für Rechenleistung eignet, wissen wir nicht. Das hängt an Fläche, Eigentum, konkurrierenden Nutzungen, Kühlung, Abwärme und vor allem an der Frage, welche Leistung der Netzbetreiber dort in welchem Zeitraum tatsächlich zusagen kann.
Dass frühere Kraftwerksgelände auch hierzulande für Rechenzentren infrage kommen, zeigt Lübbenau in Brandenburg. Dort baut Schwarz Digits laut Channelpartner auf einem ehemaligen Kraftwerksgelände im Lausitzer Braunkohlerevier. Welche Rolle der vorhandene Netzanschluss bei der Entscheidung spielte, steht in dem Bericht nicht. Das Unternehmen spricht von einer Vielzahl von Faktoren. Wir hätten gern gewusst, wie weit oben der Strom auf dieser Liste stand.
Was uns beschäftigt: Wir haben bisher keine vollständige, öffentliche Übersicht gefunden, welche Netzknoten in Baden-Württemberg bis 2030 Leistung in der Größenordnung ab 100 Megawatt zusagen könnten und in welcher Reihenfolge diese Kapazität vergeben würde. Vielleicht existiert sie bei den Netzbetreibern. Dann wäre es gut, darüber zu reden. Vielleicht existiert sie noch nicht. Dann wäre das der erste Arbeitsschritt.
Genau diese Frage wollen wir mit Netzbetreibern, Kommunen und künftigen Nutzern gemeinsam stellen. Nicht als Forderung, sondern weil die Antwort darüber entscheidet, ob neue Rechenleistung in den nächsten Jahren hier entsteht oder anderswo.
Google hat für seine 890 Megawatt keinen neuen Standort gesucht, sondern gefragt, was an den vorhandenen noch geht. Für Baden-Württemberg kennen wir die Antwort auf diese Frage noch nicht.
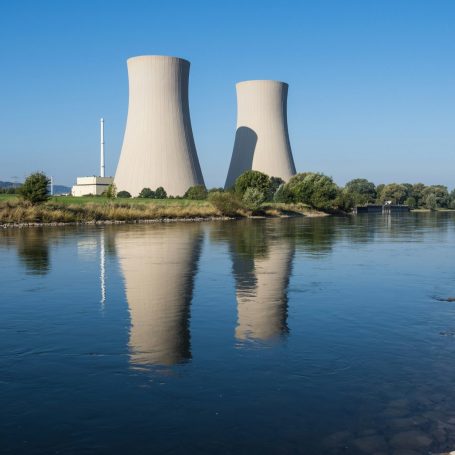
Bild: Hansjörg Keller / Unsplash – Symbolbild, Kühltürme an einem Fluss in Deutschland
Quellen:
Constellation Energy, Google and Constellation Announce Landmark Agreement to Bring 890 MW of New Nuclear Capacity to PJM Grid, 06.10.2026: https://www.constellationenergy.com/news/2026/10/google-and-constellation-announce-landmark-agreement-to-bring-890-mw-of-new-nuclear-capacity-to-pjm-grid.html
Channelpartner, Schwarz Digits macht Kraftwerk zum Rechenzentrum, 18.11.2025: https://www.channelpartner.de/article/4091759/schwarz-digits-macht-kraftwerk-zum-rechenzentrum.html
5. Oktober 2026 · KAPITAL
3,76 Prozent: Der Zins, an dem der Netzanschluss hängt
Die Bundesnetzagentur will Gasnetzbetreibern ab 2028 eine Kapitalverzinsung von 3,76 Prozent zugestehen. Über die Stromnetze entscheidet sie 2027. Für Rechenzentren in Baden-Württemberg ist das keine Fußnote.
Am 14. August hat die Bundesnetzagentur einen Entwurf veröffentlicht, der auf den ersten Blick nur Fachleute angeht. Gasnetzbetreiber sollen in der Regulierungsperiode 2028 bis 2032 eine Kapitalverzinsung von 3,76 Prozent erhalten. Dahinter stehen ein Eigenkapitalzins von 5,76 Prozent vor Steuern, ein Fremdkapitalzins von 2,43 Prozent und die Annahme, dass Netze zu 40 Prozent mit Eigen- und zu 60 Prozent mit Fremdkapital finanziert werden. Die Konsultation lief bis 14. September, die Festlegung soll bis Ende 2026 kommen.
Wir hätten das vermutlich überlesen. Wäre da nicht ein Satz in der Mitteilung: Für Übertragungs- und Stromverteilnetzbetreiber legt die Bundesnetzagentur die Kapitalverzinsung in eigenständigen Verfahren im Jahr 2027 fest.
Netze sind Monopole. Deshalb bestimmt nicht der Markt, was ein Netzbetreiber auf sein eingesetztes Kapital verdient, sondern die Behörde. Sie muss zwei Ziele zusammenbringen, die sich reiben. Klaus Müller, Präsident der Bundesnetzagentur, sagt, Investitionen sollen „finanzierbar und für Kapitalgeber attraktiv bleiben“, zugleich sollen Verbraucher vor überhöhten Entgelten geschützt werden. Beides vollständig geht nicht. Irgendwo liegt der Schnitt.
Die Netzbetreiber sehen ihn zu tief. Auf dem BDEW-Branchentreffen „Treffpunkt Netze“ in Berlin sagte E.on-Netze-Chef Thomas König laut WELT, er müsse sich Geld für 4,5 Prozent bei der Bank leihen und bekomme von der Behörde 3,7 Prozent zurück. Constantin Alsheimer von der Thüga warnte dort, man solle sich nicht wundern, wenn Investitionen ausblieben. Die eigentliche Sorge der Branche gilt dem nächsten Jahr, wenn die Stromnetze an der Reihe sind. Müller hält sie für unbegründet: Beim Gas sei mit sinkendem Bedarf zu rechnen, beim Strom müsse Wachstum organisiert werden.
Welche Seite recht hat, können wir von außen nicht entscheiden. Das ist auch nicht unsere Rolle. Wir sehen aber, warum die Frage für Deutschland Compute 2035 zählt.
Unsere Leitfrage an die Netzseite lautet: Welche Standorte in Baden-Württemberg haben bis 2030 einen zusagbaren Netzanschluss ab 100 Megawatt? Hinter jeder Antwort steht ein Netzbetreiber, der dafür investieren muss, oft ein Stadtwerk. Ob er das kann, hängt an Trafos, Trassen und Genehmigungen. Es hängt aber auch an einer Zahl, die 2027 in Bonn festgelegt wird.
Im Wochenimpuls vom Sonntag stand: Kapital ist da, knapp sind Netz, Zeit und Zustimmung. Das halten wir weiter für richtig. Ergänzen muss man nur, dass Kapital zu dem Preis kommt, den es verlangt. Beim Rechenzentrum handelt den der Investor selbst aus. Beim Netz davor setzt ihn die Regulierung.
Uns wundert, wie selten diese Frage in der Debatte über Rechenzentren auftaucht. Wir reden über Gigawatt, Gigafabriken und Kühlung. Über den Zinssatz, zu dem ein Stadtwerk den Anschluss baut, redet kaum jemand.
Für den Arbeitstisch, den wir aufbauen, nehmen wir das mit. Wir wollen von Stadtwerken und Netzbetreibern in der Region wissen, wie sie heute rechnen, wenn eine große Anfrage kommt, und was sich für sie 2027 entscheidet. Wer dazu Erfahrung hat, schreibt uns gern.
Bild: Eleonora Vokueva / Pexels – Kabeltrommeln im Freien (Symbolbild)
Quellen:
Bundesnetzagentur, Bundesnetzagentur konsultiert pauschalierte Kapitalverzinsung für die Gasnetzbetreiber, 14.08.2026: https://www.bundesnetzagentur.de/SharedDocs/Pressemitteilungen/DE/2026/20260814_WACC.html
ZfK, Gasnetz-Zins schürt Sorge vor Stromnetz-Dämpfer, 31.08.2026: https://www.zfk.de/energie/gasnetz-zins-schuert-sorge-vor-stromnetz-daempfer
WELT, Das Dilemma der deutschen Energiewende (Daniel Wetzel), Oktober 2026: Link nicht verfügbar
04. Oktober 2026 · WOCHENIMPULS
Kapital ist da. Knapp sind Netz, Zeit und Zustimmung.
Ein Chiplieferant bietet seinem Kunden bis zu 42 Milliarden Dollar an. Gleichzeitig wartet ein deutsches Milliardenprojekt auf Strom, eine US-Regulierungsbehörde will Rechenzentren im Notfall zuerst drosseln, und in Europa stocken Investitionen am Widerstand vor Ort. Die Lehre der Woche: Geld ist nicht mehr das Nadelöhr. Knapp sind Netz, Zeit und Zustimmung.
Es gibt Wochen, in denen sich ein Engpass verschiebt. In der Debatte über KI-Infrastruktur galt lange das Kapital als größte Hürde: Wer finanziert, wer trägt das Risiko? Die vergangene Woche hat diese Frage relativiert. Geld ist vorhanden, teils in überraschender Form. Was fehlt, sind ein Netzanschluss zum richtigen Zeitpunkt, klare Bedingungen für den Zugang zum Netz und die Zustimmung der Menschen vor Ort.
Kapital findet Wege
Laut einem Reuters-Bericht, den Quartz am 1. Oktober aufgegriffen hat, bietet Broadcom Anthropic Wandelanleihen über bis zu 42 Milliarden US-Dollar an. Das entspricht rund einem Drittel der 125,2 Milliarden Dollar, die Anthropic über fünf Jahre für TPU-Rechenkapazität zugesagt hat. Der Lieferant finanziert also den Kunden, damit dieser die Leistung des Lieferanten abnehmen kann. Man kann diese Kreislauffinanzierung kritisch sehen. Sie zeigt aber vor allem: Am Kapital scheitert KI-Infrastruktur derzeit nicht.
Der Netzanschluss bestimmt den Takt
Wie sehr dagegen die Infrastruktur den Takt vorgibt, zeigt eines der wichtigsten deutschen Großprojekte. Die Schwarz-Gruppe will in Dummerstorf bei Rostock bis 2033 rund 5,6 Milliarden Euro investieren. Baustart ist nach aktuellem Stand Ende 2027 oder Anfang 2028, der Betrieb soll 2032 beginnen. Der Baubeginn hänge laut einem Unternehmensvertreter wesentlich davon ab, bis wann die benötigte Strominfrastruktur stehe. Kapital, Fläche und Landesförderung sind da – der Takt kommt vom Netz.
Das Gegenbild liefert Schottland. Für das Gelände des 2004 stillgelegten Kernkraftwerks Chapelcross wurden am 2. Oktober Pläne für einen Rechenzentrumscampus mit 1 Gigawatt eingereicht, Investitionsvolumen 16,5 Milliarden Pfund. Ein vorhandener 132-kV-Netzverknüpfungspunkt liegt direkt am Gelände. Wo das Netz schon da ist, wird ein Standort interessant.
Abschaltbarkeit wird zur Währung
Aus Pennsylvania kommt ein Vorschlag, der zeigt, wie sich die Bedingungen für den Netzzugang verändern. Die Regulierungsbehörde PUC hat am 1. Oktober einstimmig einen Entwurf vorgelegt: Große neue Verbraucher wie Rechenzentren, die keine ausreichende Kapazität gesichert haben, sollen bei Netzengpässen zuerst ihre Last senken – vor Haushalten und kleinen Betrieben. Für Verbraucher ab 50 Megawatt prüft die Behörde, wie sie die von ihnen verursachten Infrastrukturkosten selbst tragen. Die Entscheidung ist für den 28. Januar 2027 vorgesehen.
Das klingt zunächst nach einer Hürde. Es kann aber auch ein Weg sein: Wer Flexibilität anbietet, macht es dem Netzbetreiber leichter, früher zuzusagen.
Zustimmung wird zum zweiten Engpass
Die dritte Entwicklung betrifft die Menschen vor Ort. Laut CNBC sind in Europa Rechenzentrumsinvestitionen von rund 42 Milliarden Dollar verzögert oder gestoppt, in den USA rund 77 Milliarden. Zwischen Januar und April wurden in Europa demnach mehr als 70 Projekte abgelehnt oder beschränkt – mehr als im gesamten Jahr 2025. AWS antwortet in den USA mit Offenheit: Das Unternehmen verzichtet künftig auf Geheimhaltungsvereinbarungen mit Behörden, übernimmt die Kosten für nötige Netzausbauten und startet das Gemeindeprogramm „Built Together“ über eine Milliarde Dollar. Akzeptanz entsteht, wenn Bürgerinnen und Bürger vor der Entscheidung wissen, wer baut und was die Region davon hat.
Deutschland beginnt nicht bei null
Gerade Baden-Württemberg hat dafür Beispiele. Das Karlsruher Institut für Technologie plant ein KI-Rechenzentrum mit zunächst 2 Megawatt, ausbaubar auf 10 Megawatt, für rund 24 Millionen Euro; die Abwärme soll ins Fernwärmenetz des Campus fließen. Aleph Alpha hat mit Kolibri-1 ein offenes Sprachmodell unter Apache-2.0-Lizenz veröffentlicht, das laut Modellkarte bereits auf einer einzelnen H200- oder B200-Karte läuft – ein Angebot für regionale, souveräne Rechenleistung. Und die Übertragungsnetzbetreiber arbeiten seit April 2026 mit einem Reifegradverfahren für Netzanschlussanträge von Speichern und Großverbrauchern. Die Bausteine für schnellere Zusagen, offene Planung und regionalen Nutzen sind vorhanden.
Was daraus folgt
Für Deutschland Compute 2035 bestätigt die Woche die Reihenfolge, in der Engpässe geklärt werden müssen: zuerst Zeit, dann Energie und Netz, danach Standort, Kapital und Umsetzung. Hinzu kommt die Zustimmung vor Ort. Die Kommune ist damit nicht nur eine Frage von Flächen und Versorgung, sondern die Stelle, an der Akzeptanz entsteht oder scheitert.
Unsere Leitfrage bleibt: Welche Standorte in Baden-Württemberg haben bis 2030 einen zusagbaren Netzanschluss in der Größenordnung ab 100 Megawatt – und in welcher Reihenfolge werden diese Kapazitäten vergeben? Die Woche legt eine weitere Frage nahe: Könnte eine flexible Anschlusszusage, die im Notfall eine Drosselung erlaubt, den Zugang beschleunigen?
Antworten darauf entstehen nicht in einem Antragsformular, sondern dort, wo Netz, Kommune, Nachfrage, Betrieb und Risiko früh an einem Tisch sitzen. Genau dafür baut Deutschland Compute 2035 den Arbeitstisch auf.
JETZT HANDELN.
Bild: Deutschland Compute 2035 – Stuttgart im KI-Modus
Quellen:
Quartz, Broadcom is offering to lend Anthropic up to $42 billion, 01.10.2026: https://qz.com/broadcom-lend-anthropic-42-billion-ai-chips-100126
Dr. Web, Rechenzentrum Dummerstorf: Warum dauert es bis 2032?, 30.09.2026: https://www.drweb.de/rechenzentrum-dummerstorf-baubeginn-2027-schwarz/
DatacenterDynamics, Plans filed for 1GW data center campus at former nuclear plant in Scotland, 02.10.2026: https://www.datacenterdynamics.com/en/news/plans-filed-for-1gw-data-center-campus-at-former-nuclear-plant-in-scotland/
Fox56, PUC proposes curtailing data centers before other customers during grid emergencies, 01.10.2026: https://fox56.com/news/local/puc-proposes-curtailing-data-centers-before-other-customers-during-grid-emergencies
CNBC, America's data center fight is a preview of what's to come for the rest of the world, 03.10.2026: https://www.cnbc.com/2026/10/03/data-center-backlash-europe-asia-africa.html
DatacenterDynamics, AWS drops non-disclosure agreements for data center projects, 02.10.2026: https://www.datacenterdynamics.com/en/news/aws-drops-non-disclosure-agreements-for-data-center-projects/
DatacenterDynamics, AI data center planned for Karlsruhe Institute of Technology, Germany, 02.10.2026: https://www.datacenterdynamics.com/en/news/ai-data-center-planned-for-karlsruhe-institute-of-technology-germany/
Aleph Alpha, Kolibri-1 (Modellkarte auf Hugging Face), 03.10.2026: https://huggingface.co/Aleph-Alpha/Kolibri-1
TransnetBW, Übertragungsnetzbetreiber führen „Reifegradverfahren“ für Netzanschlussanträge von Speichern und Großverbrauchern ein, 05.02.2026: https://www.transnetbw.de/de/newsroom/pressemitteilungen/uebertragungsnetzbetreiber-fuehren-reifegradverfahren-ein
02.10.2026 · Offener Brief · Deutschland Compute 2035
Offener Brief an Wirtschaftsministerin Hoffmeister-Kraut: Wo steht Baden-Württemberg bei den EU-KI-Gigafabriken?
Die EU vergibt bis zu sieben KI-Gigafabriken, die Bewerbungsfrist endet in wenigen Wochen. Von der Landesregierung ist seit dem Regierungswechsel nichts Öffentliches bekannt. Deutschland Compute 2035 stellt dem Wirtschaftsministerium drei Fragen.
Deutschland Compute 2035 hat heute einen offenen Brief an Dr. Nicole Hoffmeister-Kraut, Ministerin für Wirtschaft, Handwerk und Tourismus Baden-Württemberg, geschickt. Es geht um die Frage, ob und wie sich Baden-Württemberg um eine der europäischen KI-Gigafabriken bewirbt.
Worum es geht
Die EU will bis zu sieben KI-Gigafabriken aufbauen. Dafür stehen bis zu 10 Milliarden Euro öffentliche Mittel von EU und Mitgliedstaaten bereit, zusätzlich werden mehr als 20 Milliarden Euro private Investitionen erwartet. Die Ausschreibung läuft seit dem 30. Juli 2026, die Frist endet in wenigen Wochen. Die Auswahl soll Anfang 2027 fallen.
Die Position des Landes
Am 21. Oktober 2025 hat die Landesregierung ihre volle Unterstützung für eine Bewerbung unter Führung der Schwarz-Gruppe erklärt. Seit dem Regierungswechsel im Mai 2026 ist keine öffentliche Aussage dazu bekannt. Eine Anfrage von Deutschland Compute 2035 an das Ministerium vom 11. August 2026 ist bis heute unbeantwortet.
Drei Hindernisse
1. Netzanschluss: Für Rechenzentren ab etwa 100 Megawatt ist nicht absehbar, wann ein Anschluss verfügbar ist. Der Engpass ist das Netz, nicht das Kapital.
2. Strom: Rechenzentren müssen sich über Jahrzehnte rechnen. Dafür brauchen Betreiber planbare Strompreise und langfristige Lieferverträge. Wie das Land das absichern will, ist offen.
3. Flächen: Es fehlen vorbereitete Standorte, an denen Netzanschluss, Glasfaser und Abwärmenutzung bereits zusammenkommen. Selbst ein Unternehmen aus Baden-Württemberg wie die Schwarz-Gruppe baut sein großes Rechenzentrum deshalb in Brandenburg.
Drei Fragen an die Landesregierung
1. Unterstützt die Landesregierung weiterhin eine Bewerbung aus Baden-Württemberg – und welche?
2. Welche Standorte im Land sind vorgesehen?
3. Beteiligt sich das Land an der Finanzierung?
Warum das wichtig ist
Rechenleistung für Künstliche Intelligenz entscheidet darüber, wo Wertschöpfung, Forschung und Arbeitsplätze in den nächsten Jahrzehnten entstehen. Baden-Württemberg hat die Industrie, die Forschung und die Unternehmen dafür. Was fehlt, ist eine klare Linie des Landes. Deutschland Compute 2035 bietet an, daran mitzuarbeiten.
Dietmar Mayer
Initiator Deutschland Compute 2035
2. Oktober 2026 · STANDORT
41 Tage bis zur Frist: Die KI-Gigafabrik ist zuerst eine Netzfrage
Bis zum 12. November läuft die EU-Ausschreibung für bis zu sieben KI-Gigafabriken. Die Bundesregierung will mindestens eine nach Deutschland holen. Doch die Reform, die über den Zugang zum Stromnetz entscheidet, steckt noch im Parlament.
Am 30. Juli hat die Europäische Kommission die Ausschreibung für bis zu sieben KI-Gigafabriken in Europa gestartet. Bis zu 10 Milliarden Euro sollen aus EU- und nationalen Mitteln kommen, mindestens 20 Milliarden Euro an privaten Investitionen sollen folgen. Bewerbungen sind bis zum 12. November 2026 möglich, die Vergabeentscheidungen erwartet die Kommission bis Anfang 2027. Von heute an sind das noch 41 Tage.
Die Bundesregierung hat sich festgelegt. Im Zwischenmonitoring ihrer Rechenzentrumsstrategie vom 17. September steht als Maßnahme, die Ansiedlung mindestens einer KI-Gigafabrik in Deutschland zu unterstützen. Das ist ein klares Signal, und es ist richtig.
Im selben Monitoring steht aber auch, an welcher Stelle der Weg noch nicht frei ist. Das Netzanschlusspaket soll den Übertragungsnetzbetreibern mehr Spielraum geben, Netzanschlüsse nach Projektreife statt nach Eingang zu vergeben. Es wurde im Juli vom Kabinett beschlossen und befindet sich im parlamentarischen Verfahren. Der Gesetzentwurf beschreibt die Ausgangslage selbst deutlich: Das bislang vorherrschende Windhund-Prinzip, bei dem der schnellste Antrag bevorzugt wird, sei angesichts der Zahl der Anfragen nicht mehr zeitgemäß.
Damit laufen zwei Uhren nebeneinander. Die europäische Uhr läuft am 12. November ab. Die deutsche Uhr für die Regeln, nach denen große Verbraucher ans Netz kommen, läuft noch. Wer eine Gigafabrik in Deutschland ansiedeln will, plant also in einen Rahmen hinein, der sich gerade verändert.
Für Deutschland Compute 2035 folgt daraus eine nüchterne Reihenfolge. Eine Gigafabrik ist zuerst eine Frage von Strom und Netzanschluss, dann eine Frage von Chips, Gebäuden und Kapital.
Für Baden-Württemberg heißt das: Die entscheidenden Antworten liegen bei Netzbetreibern, Kommunen und Versorgern, und sie werden jetzt gebraucht, nicht erst nach der Vergabe. Sie werden auch dann gebraucht, wenn das Land in dieser Runde nicht zum Zug kommt, denn jedes andere große Rechenzentrumsprojekt stellt dieselbe Frage.
Deshalb stellen wir sie offen: Welche Standorte in Baden-Württemberg haben bis 2030 einen zusagbaren Netzanschluss in der Größenordnung ab 100 Megawatt, und in welcher Reihenfolge werden diese Kapazitäten vergeben?
Die Bausteine sind vorhanden: Industrie mit Rechenbedarf, Forschung und Höchstleistungsrechnen, Stadtwerke, Netzbetreiber und Kapital. Was fehlt, ist der gemeinsame Tisch, an dem diese Seiten eine konkrete Infrastrukturfrage gemeinsam beantworten. Genau dafür arbeitet Deutschland Compute 2035.
JETZT HANDELN.
Bild: Steve Pancrate / Unsplash – Symbolbild: Hürden auf einer Laufbahn
Quellen:
Europäische Kommission, EU launches AI Gigafactories call to boost Europe's computing capacity and unlock more than €30 billion in investment, 30.07.2026: https://digital-strategy.ec.europa.eu/en/news/eu-launches-ai-gigafactories-call-boost-europes-computing-capacity-and-unlock-more-eu30-billion
Bundesministerium für Digitales und Staatsmodernisierung, Zwischenmonitoring der Rechenzentrumsstrategie, 17.09.2026: https://bmds.bund.de/themen/digitale-wirtschaft/recheninfrastruktur/zwischenmonitoring-rechenzentrumsstrategie
Deutscher Bundestag, Drucksache 21/7866 – Gesetzentwurf der Bundesregierung zum Netzanschlussverfahren, 07.09.2026: https://dserver.bundestag.de/btd/21/078/2107866.pdf
30. September 2026 · NACHFRAGE
Ein Mieter, mehr als ganz Deutschland
In China belegt ByteDance allein rund ein Fünftel von über 24 Gigawatt Rechenzentrumskapazität. Die Zahl zeigt, woran es in Deutschland zuerst fehlt: an gebündelter, verbindlich zugesagter Nachfrage.
Das Analysehaus SemiAnalysis hat am 25. September 2026 sein Modell für chinesische Rechenzentren vorgestellt. Danach verfügt China über mehr als 24 Gigawatt gelieferte Rechenzentrumskapazität – mehr als Europa, der Nahe Osten und Afrika zusammen, für die SemiAnalysis rund 14 Gigawatt ansetzt, und mehr als das übrige Asien.
Bemerkenswerter als die Gesamtzahl ist ihre Verteilung. Rund ein Fünftel dieser Kapazität belegt ein einziges Unternehmen: ByteDance, der Mutterkonzern von TikTok. Rechnerisch sind das knapp 5 Gigawatt. Zum Vergleich: Alle Rechenzentren in Deutschland kamen 2025 laut Bitkom zusammen auf 2.980 Megawatt IT-Anschlussleistung; für 2030 erwartet der Verband rund 5.000 Megawatt.
Die beiden Zahlen stammen aus unterschiedlichen Erhebungen und sind nicht eins zu eins vergleichbar. Als Größenordnung sind sie trotzdem aufschlussreich. Ein einzelner Großmieter bindet in China mehr Kapazität, als Deutschland insgesamt betreibt.
Was daraus folgt
Rechenzentren entstehen nicht, weil Fläche vorhanden ist oder ein Standort gut angebunden ist. Sie entstehen, wenn ein Abnehmer verbindlich zusagt und ein Betreiber damit finanzieren und bauen kann. SemiAnalysis fasst den chinesischen Ausbau in einem Satz zusammen: Die KI-Ära ist ein Großhandelsgeschäft.
Deutschland beginnt nicht bei null. Es gibt Industrie mit wachsendem KI-Bedarf, Forschungseinrichtungen, Betreiber, Kapital und das Know-how, Rechenzentren zu bauen. Die nationale Rechenzentrumsstrategie ist beschlossen, und viele Akteure arbeiten bereits an Netzanschluss, Genehmigung und Finanzierung. Was bisher kaum sichtbar ist, ist die Nachfrageseite in gebündelter Form: Wer braucht wann wie viel Rechenleistung, und wer würde sie aus einem Standort in Deutschland beziehen?
Diese Frage wird auch beim Netzanschluss wichtiger. Seit 1. April 2026 vergeben die vier Übertragungsnetzbetreiber Anschlusskapazität für Rechenzentren und andere Großverbraucher nicht mehr nach Eingang, sondern nach Projektreife. Zu den Kriterien gehören unter anderem Flächensicherung, Genehmigungsstand und wirtschaftliche Leistungsfähigkeit. Ein Vorhaben mit belastbaren Abnehmern hat bessere Karten als eines, das erst noch Kunden sucht.
Die Frage an die Region
Deutschland Compute 2035 stellt deshalb die Nachfrage an den Anfang. Unsere Leitfrage an Industrie, Mittelstand, Forschung und Verwaltung in Baden-Württemberg lautet: Wie viel Rechenleistung brauchen Sie bis 2030 in der Region – und wo würden Sie sie beziehen?
Aus vielen einzelnen Antworten kann ein Nachfrageprofil entstehen, das Netzbetreibern, Kommunen und Betreibern eine Grundlage gibt. Das ist kein Ersatz für bestehende Initiativen, sondern die Verbindung zwischen ihnen. Ein einzelner Mieter wie ByteDance wird in Deutschland nicht entstehen. Gebündelte Nachfrage kann ähnlich wirken.
Bild: Glenov Brankovic / Unsplash – Bauarbeiter auf einer Baustelle (Symbolbild)
Quellen:
SemiAnalysis, The Chinese AI Infrastructure Boom: Introducing the SemiAnalysis China Datacenter Model, 25.09.2026: https://newsletter.semianalysis.com/p/the-chinese-ai-infrastructure-boom
The Next Web, ByteDance rents a fifth of China's data centre capacity, SemiAnalysis says, 29.09.2026: https://thenextweb.com/news/bytedance-data-centre-fifth-china-capacity-semianalysis
Bitkom, Rechenzentren in Deutschland: KI treibt Wachstum, 10.11.2025: https://www.bitkom.org/Presse/Presseinformation/Rechenzentren-Deutschland-KI-treibt-Wachstum
TransnetBW, Reifegradverfahren, abgerufen 30.09.2026: https://www.transnetbw.de/de/transparenz/netzzugang-und-entgelt/reifegradverfahren
28. September 2026 · SOUVERÄNITÄT
Null Prozent: Europa baut die Werkzeuge – und nutzt sie nicht
ASML hat in den ersten beiden Quartalen 2026 keinen Umsatz in Europa gemacht. Dabei stammen Optik und Laser seiner modernsten Anlagen aus Baden-Württemberg. Eingesetzt werden diese Maschinen außerhalb Europas. Warum die Souveränitätslücke nicht beim Wissen liegt, sondern bei Fertigung und Nachfrage.
Frank Heemskerk, Executive Vice President Public Affairs bei ASML, hat am 23. September bei einer Debatte im Amsterdamer Debattenzentrum De Balie eine Zahl genannt, die in ganz Europa nachhallen sollte. Der Anteil Europas am Umsatz des niederländischen Herstellers von Lithografieanlagen lag in den ersten beiden Quartalen 2026 bei null Prozent. 2024 waren es fünf Prozent, 2025 noch ein Prozent. Heemskerk nannte das laut Berichten beunruhigend und begründete es so: Europa investiere nicht, und es würden keine Chipfabriken gebaut.
Ganz wörtlich trifft das nicht zu. In Dresden entstehen und wachsen Halbleiterwerke, etwa das Gemeinschaftsunternehmen ESMC von TSMC mit Bosch, Infineon und NXP. Doch keines dieser Werke fertigt die Spitzenchips, für die ASMLs EUV- und High-NA-EUV-Anlagen gebraucht werden. Genau solche Chips – Prozessoren und KI-Beschleuniger – tragen den weltweiten Aufbau von KI-Rechenzentren.
Das Werkzeug kommt aus Baden-Württemberg
Die Zahl hat eine besondere Pointe für den Südwesten. ZEISS SMT aus Oberkochen fertigt die Optiken für die EUV-Lithografie und ist seit 1997 strategischer Partner von ASML. TRUMPF aus Ditzingen liefert den Laserverstärker, dessen Pulse das EUV-Licht erzeugen. Zwei Schlüsselkomponenten der fortschrittlichsten Fertigungsmaschinen der Welt stammen damit aus Baden-Württemberg. ZEISS SMT hat im Juli angekündigt, in Oberkochen um rund 25.000 Quadratmeter Produktions- und produktionsnahe Fläche zu erweitern, und nennt die durch KI steigende Nachfrage nach leistungsfähigeren Chips als Treiber.
Europa besitzt also Schlüsselpositionen beim Werkzeug. Die Wertschöpfung, die mit diesen Werkzeugen entsteht, liegt jedoch in Fabriken außerhalb Europas. Zurück kommen fertige Chips – und mit ihnen die Abhängigkeit bei der Hardware, auf der KI trainiert und betrieben wird.
Kein Mangel an Wissen, sondern an Fertigung und Nachfrage
Für Deutschland Compute 2035 bestätigt die ASML-Zahl eine Beobachtung, die sich durch viele Gespräche zieht: Die technologische Souveränitätslücke liegt nicht beim Know-how. Sie liegt bei der Fertigung im eigenen Wirtschaftsraum und bei der Nachfrage, die eine solche Fertigung wirtschaftlich trägt.
Förderung allein löst das nicht. Die abgesagte Intel-Fabrik in Magdeburg hat gezeigt, dass Fördergeld, Fläche und Genehmigung eine Investitionsentscheidung nicht erzwingen können. Auch Heemskerk setzt deshalb nicht in erster Linie auf Subventionen. Er plädiert dafür, den Bedarf von Staat und Industrie an Cloud- und Rechenzentrumskapazität zu bündeln und die Nachfrage nach in Europa gefertigten Chips planbar zu machen.
Was daraus folgt
Die Frage verlagert sich damit von der einzelnen Fabrik zur ganzen Kette. Wer Chips in Europa fertigen will, muss zuerst sagen können, wer sie hier einsetzt: in Rechenzentren, in der Industrie, in Forschung und Verwaltung. Genau diese Verbindung will Deutschland Compute 2035 herstellen – zwischen Nachfrage, Rechenzentren, Energie und Netz auf der einen und industrieller Wertschöpfung auf der anderen Seite.
Mit dem Chips Act 2.0 berät die EU derzeit über den nächsten Rahmen. Entscheidend wird sein, ob er Nachfrage schafft, die Fertigung in Europa hält, und ob Deutschland und Europa ihre vorhandenen Stärken bei Werkzeug, Leistungselektronik und Automotive-Chips zu einem eigenen strategischen KI-Compute-System verbinden. Es geht nicht darum, bestehende Partnerschaften oder Anbieter zu ersetzen, sondern darum, eine zweite, eigene Option aufzubauen.
Null Prozent ist die Momentaufnahme eines einzelnen Unternehmens. Sie zeigt aber deutlich, wo Europa steht: Es liefert die Werkzeuge für die digitale Zukunft der Welt. Jetzt muss es sie auch selbst nutzen.
JETZT HANDELN.
Bild: Matthew Cassidy / Unsplash – Symbolbild: Containerhafen bei Sonnenuntergang
Quellen:
Tom's Hardware, ASML says it sold 'absolutely nothing' in Europe in 2026 — lithography giant calls on EU to help create demand, 24.09.2026: https://www.tomshardware.com/tech-industry/semiconductors/asml-says-its-sells-absolutely-nothing-in-europe-calls-on-eu-to-help-create-demand
Data Center Dynamics, ASML's revenue share drops to zero percent in Europe, says it has sold "absolutely nothing" in the region this year, 25.09.2026: https://www.datacenterdynamics.com/en/news/asmls-revenue-share-drops-to-zero-percent-in-europe-says-its-sold-absolutely-nothing-in-the-region-this-year/
ZEISS SMT, ZEISS SMT baut Kapazitäten für Halbleiterzukunft aus, 24.07.2026: https://www.zeiss.de/semiconductor-manufacturing-technology/news-und-events/smt-pressemeldung/2026/kapazitaetsausbau.html
ZEISS SMT, Markets and Partners, abgerufen 28.09.2026: https://www.zeiss.com/semiconductor-manufacturing-technology/products/markets-and-partners.html
TRUMPF, TRUMPF Laser Amplifier – EUV lithography, abgerufen 28.09.2026: https://www.trumpf.com/en_US/solutions/applications/euv-lithography/euv-drive-laser/
27. September 2026 · WOCHENIMPULS
Zusagbar schlägt angekündigt: Was KI-Infrastruktur wirklich bremst
Ein 2,45-Gigawatt-Campus in New Mexico gerät unter Vorbehalt, weil Gasleitung und Genehmigung fehlen. Ein Milliardenvertrag zwischen Akamai und Anthropic zeigt, dass Compute mehr ist als ein Chip. Und in Berlin liegt ein Gesetzentwurf, der das Windhund-Prinzip beim Netzanschluss ablösen will. Die Lehre der Woche: Entscheidend ist nicht, was angekündigt wird, sondern was zugesagt werden kann.
Es gibt Wochen, in denen sich eine Debatte leise verschiebt. Die vergangene war eine davon. Lange ging es bei KI-Infrastruktur vor allem um Größenordnungen: Gigawatt, Milliarden, Chips. In dieser Woche ging es um etwas Nüchterneres – um die Frage, was sich verbindlich zusagen lässt. Strom, der rechtzeitig ankommt. Eine Reihenfolge, nach der Netzanschlüsse vergeben werden. Hardware, die jemand vorfinanziert und liefert. Drei Meldungen, ein Muster.
Strom wird zur Vertragsklausel
Oracle hat für den Rechenzentrumscampus Project Jupiter in New Mexico, ausgelegt auf 2,45 Gigawatt, eine Force-Majeure-Mitteilung an eine Einheit des Entwicklers Blue Owl Capital geschickt. Auslöser sind laut TechCrunch Verzögerungen bei der Energieversorgung: Eine Gasleitung zum Standort verschiebt sich nach wiederholt verweigerten Genehmigungen um fast sechs Monate auf Februar 2027, die Luftreinhaltegenehmigung für das Brennstoffzellensystem steht noch aus. Die Mitteilung erlaubt Oracle, Zahlungen aufzuschieben, falls der Campus sein Ziel für 2028 verfehlt. Oracle betont, das Projekt liege weiter im Plan.
Die Lehre ist trotzdem deutlich: Selbst eines der kapitalstärksten KI-Vorhaben der Welt hängt an Leitung, Genehmigung und Termin. Energie ist kein Hintergrundthema mehr. Sie steht im Vertrag.
Die Reihenfolge wird zur Standortfrage
In Deutschland liegt dieselbe Frage auf dem Tisch, nur in anderer Form. Bei den vier Übertragungsnetzbetreibern lagen Ende des dritten Quartals 2025 insgesamt 717 Netzanschlussanträge mit einer Gesamtleistung von rund 270 Gigawatt vor. Die Netzbetreiber haben reagiert und seit April 2026 ein Reifegradverfahren für Speicher und Großverbraucher eingeführt.
Die Bundesregierung geht mit ihrem Gesetzentwurf in Drucksache 21/7866 vom 7. September 2026 einen Schritt weiter. Darin stellt sie fest, den Netzbetreibern fehle derzeit der rechtliche Handlungsspielraum, Netzanschlussbegehren zu priorisieren. Das bislang vorherrschende Windhund-Prinzip, bei dem der schnellste Antrag bevorzugt wird, erweise sich als „nicht mehr zeitgemäß“.
Das ist ein wichtiger Fortschritt. Es verschiebt aber auch die Frage. Wenn nicht mehr der schnellste Antrag gewinnt, sondern der reifste, dann entscheidet Projektreife über Standorte. Und Projektreife entsteht nicht in einem Antragsformular, sondern im Zusammenspiel von Netz, Kommune, Nachfrage, Betrieb und Risiko.
Compute ist mehr als der Chip
Die dritte Meldung kommt aus der Cloud. Akamai und Anthropic haben laut Pflichtmitteilung von Akamai an die US-Börsenaufsicht vom 24. September 2026 Vereinbarungen im Gesamtwert von rund 11,6 Milliarden US-Dollar geschlossen, mit einer Laufzeit von jeweils sieben Jahren; Erweiterungen sind vorgesehen. Zugleich hat Akamai den Einkauf von Speicherkomponenten für rund 1,7 Milliarden US-Dollar freigegeben. Beides sind Unternehmensangaben.
Der Vertrag zeigt, wohin sich die Nachfrage bewegt: Agentische KI braucht nicht nur Beschleuniger, sondern auch Prozessoren, Arbeitsspeicher, Datenspeicher und verteilte Infrastruktur. Jemand muss diese Hardware vorfinanzieren, und das geschieht dort, wo langfristige Abnahme zugesagt ist. Wer Abnahme zusagt, bekommt Kapazität. Wer nur Bedarf anmeldet, steht weiter hinten.
Deutschland beginnt nicht bei null
Es wäre falsch, aus dieser Woche ein Krisenbild zu zeichnen. Netzbetreiber und Bundesregierung haben das Zuteilungsproblem erkannt und konkrete Instrumente auf den Weg gebracht. Baden-Württemberg verfügt mit Übertragungs- und Verteilnetzbetreibern, Stadtwerken, Hochleistungsrechnen, Forschung und einer Industrie, die Rechenleistung tatsächlich nachfragt, über die Bausteine, die es braucht. Was fehlt, ist der Ort, an dem diese Bausteine gleichzeitig am Tisch sitzen – bevor ein Antrag gestellt wird, nicht danach.
Was daraus folgt
Für Deutschland Compute 2035 bestätigt die Woche die eigene Leitfrage: Welche Standorte in Baden-Württemberg haben bis 2030 einen zusagbaren Netzanschluss in der Größenordnung ab 100 Megawatt – und in welcher Reihenfolge werden diese Kapazitäten vergeben?
Speicher und Firmware können Lastschwankungen glätten. Die Zuteilung lösen sie nicht. Das ist keine Technikfrage, sondern eine Koordinationsaufgabe. Genau dafür baut Deutschland Compute 2035 einen Arbeitstisch mit fünf Seiten auf: Netz, Kommune und Versorger, Nachfrage, Betrieb und Wissenschaft sowie Risiko und Versicherung.
Die Botschaft der Woche lautet deshalb nicht, Deutschland sei zu langsam. Sie lautet: Das Tempo entscheidet sich dort, wo Zusagen entstehen. Wer Netz, Nachfrage und Betrieb früh zusammenbringt, macht Projekte reif – und damit anschlussfähig, finanzierbar und umsetzbar.
JETZT HANDELN.
Bild: Deutschland Compute 2035 – Stuttgart im KI-Modus
Quellen:
TechCrunch, Oracle sends force majeure notice on its New Mexico Stargate data center, 24.09.2026: https://techcrunch.com/2026/09/24/oracle-sends-force-majeure-notice-on-its-new-mexico-stargate-data-center/
Akamai Technologies, Form 8-K zu den Vereinbarungen mit Anthropic, 24.09.2026: https://www.ir.akamai.com/static-files/db805670-271e-406b-91a5-e0b4ed226b5a
Deutscher Bundestag, Drucksache 21/7866 – Entwurf eines Gesetzes zur Änderung des Energiewirtschaftsrechts zur Synchronisierung des Anlagenzubaus mit dem Netzausbau sowie zur Verbesserung des Netzanschlussverfahrens, 07.09.2026: https://dserver.bundestag.de/btd/21/078/2107866.pdf
TransnetBW, Übertragungsnetzbetreiber führen „Reifegradverfahren“ für Netzanschlussanträge von Speichern und Großverbrauchern ein, 05.02.2026: https://www.transnetbw.de/de/newsroom/pressemitteilungen/uebertragungsnetzbetreiber-fuehren-reifegradverfahren-ein
25. September 2026 · AUTOMATISIERUNG
Fünf Millionen Roboter – und wo Deutschland steht
Weltweit arbeiten erstmals fünf Millionen Industrieroboter in Fabriken. Das zeigen die neuen Jahreszahlen der International Federation of Robotics. Mehr als 600.000 Roboter kamen 2025 hinzu, 59 Prozent davon in China. Deutschland bleibt Europas größter Markt, verliert aber an Tempo. Was das für Physical AI und für die Rechenleistung bedeutet, die sie braucht.
Am 24. September hat die International Federation of Robotics (IFR) in Frankfurt ihren Bericht „World Robotics 2026“ vorgestellt. Die zentrale Zahl: Der weltweite Bestand an Industrierobotern ist 2025 um 9 Prozent auf den Rekordwert von fünf Millionen Einheiten gewachsen. IFR-Präsidentin Jane Heffner weist darauf hin, dass sich diese Zahl innerhalb von sieben Jahren mehr als verdoppelt hat.
Allein 2025 wurden weltweit mehr als 600.000 Industrieroboter neu installiert, 11 Prozent mehr als im Vorjahr. Für 2026 erwartet die IFR 655.000 Einheiten, für 2029 rund 806.000.
China baut seinen Vorsprung aus
Der Schwerpunkt dieses Wachstums liegt eindeutig in Asien. In China stiegen die Installationen um 20 Prozent auf rund 354.000 Einheiten; das sind 59 Prozent aller weltweit neu installierten Industrieroboter. Bemerkenswert ist eine zweite Zahl: Chinesische Hersteller haben im eigenen Land mehr Roboter verkauft als ausländische Anbieter. Ihre Installationen stiegen um 15 Prozent auf 195.000 Einheiten, ein Marktanteil von 55 Prozent.
Die USA haben 2025 Japan überholt und sind mit knapp 38.500 Einheiten (plus 12 Prozent) der zweitgrößte Markt. Japan fiel auf Rang drei zurück.
Deutschland: stark, aber langsamer
Deutschland ist laut IFR der fünftgrößte Robotermarkt der Welt und mit großem Abstand der größte in Europa; auf Deutschland entfallen 41 Prozent aller Installationen in der Europäischen Union. Zugleich sanken die Installationen 2025 um 8 Prozent auf weniger als 25.000 Einheiten. Für Europa insgesamt rechnet die IFR laut Präsentation zur Pressekonferenz 2026 mit einer Seitwärtsbewegung und erst für 2027 bis 2029 mit einem durchschnittlichen Wachstum von 6 Prozent pro Jahr.
Das ist kein Grund für Niedergangsrhetorik. Deutscher Maschinenbau, Antriebs- und Steuerungstechnik, Sensorik, Sicherheitstechnik und Systemintegration gehören weltweit zur Spitze. Aber die Zahlen zeigen, wo die Skalierung heute stattfindet – und wer daraus seinen eigenen Anbietermarkt aufbaut.
Humanoide: sichtbar, aber noch klein
Die humanoiden Roboter, die Messen und Schlagzeilen prägen, spielen in dieser Rechnung noch eine kleine Rolle. Die IFR beziffert die weltweit verkauften Einheiten für 2025 auf knapp 7.000; mehr als die Hälfte der 174 erfassten Humanoid-Hersteller sitzt in China. Nach Berichten über erste IFR-Angaben vom 21. September dient ein erheblicher Teil der Geräte bislang Forschung und Entwicklung.
Warum das eine Compute-Frage ist
Physical AI entsteht nicht aus dem Nichts. Sie wächst aus der installierten Basis: aus Fabriken, in denen Roboter bereits arbeiten, aus den Betriebsdaten, die sie erzeugen, und aus einem Lieferantenmarkt, der Stückzahlen gewohnt ist. Wer diese Basis hat, kann die nächste, KI-gestützte Generation trainieren, testen und in den Betrieb bringen. Dafür braucht es Rechenleistung – verlässlich verfügbar, bezahlbar und so nah an der Produktion, dass Datenhoheit und Latenz kein Hindernis sind.
Hier liegt die Aufgabe für Deutschland und Baden-Württemberg. Die Bausteine sind vorhanden: Industrie mit hohem Automatisierungsgrad, starke Zulieferer, Forschung und ein wachsendes KI-Ökosystem. Was bislang fehlt, ist die Verbindung. Automatisierung, Industriedaten und regionale Rechenkapazität werden noch zu oft getrennt geplant – von unterschiedlichen Akteuren, in unterschiedlichen Zeithorizonten.
Deutschland Compute 2035 setzt genau an dieser Schnittstelle an. Die Frage an Industrie und Mittelstand lautet nicht, ob Physical AI kommt, sondern: Wie viel Rechenleistung brauchen Sie bis 2030 für Automatisierung und KI in der Produktion – und wo werden Sie sie beziehen? Aus den Antworten entsteht das Nachfrageprofil, das Netzbetreiber, Kommunen und Betreiber brauchen, um Kapazität rechtzeitig bereitzustellen.
Fünf Millionen Roboter sind eine Industriestatistik. Sie sind auch ein Hinweis darauf, wo die Daten und die Rechenlast der nächsten Jahre entstehen.
JETZT HANDELN.
Bild: Hoang NC / Pexels – Symbolbild: Ingenieurin überwacht einen Roboterarm in einer Fertigung.
Quellen: International Federation of Robotics, Pressemitteilung „Five Million Robots now Operate in Factories Globally“, Frankfurt, 24.09.2026: https://ifr.org/ifr-press-releases/news/five-million-robots-now-operate-in-factories-globally International Federation of Robotics, Präsentation zur Pressekonferenz World Robotics 2026, 24.09.2026: https://ifr.org/downloads/press_docs/Market_Presentation_WR_Press_Conference_2026.pdf International Federation of Robotics, World Robotics (Übersicht): https://ifr.org/worldrobotics/ TNGlobal, „Global humanoid robot sales reached about 7,000 in 2025: IFR“, 21.09.2026: https://technode.global/2026/09/21/global-humanoid-robot-sales-7000-2025-ifr/
23. September 2026 · ORCHESTRIERUNG
Ein Chip allein ist keine Strategie
Alibaba hat einen neuen KI-Chip vorgestellt. Die eigentliche Nachricht liegt aber daneben: Chip, Rechenzentrum, Cloud und Modell kommen aus einer Hand. Für Deutschland und Europa stellt sich deshalb weniger die Frage nach einzelnen Bausteinen als die nach ihrer Verbindung.
Am 22. September hat Alibaba auf seiner Apsara-Konferenz in Hangzhou den KI-Chip Zhenwu V900 vorgestellt. Nach Unternehmensangaben liefert er die dreifache Leistung seines Vorgängers, des erst im Mai vorgestellten Zhenwu M890. Serienproduktion und Markteinführung sind für das erste Quartal 2027 geplant. Bereits heute setzen laut Alibaba mehr als 650 Kunden aus Automobilindustrie, Finanzwesen, Energie und Fertigung Chips dieser Reihe ein.
Bemerkenswerter als der Chip selbst ist, was Alibaba im selben Zug angekündigt hat: ein deutlich größeres KI-Modell der Qwen-Familie und das Ziel, die weltweite Rechenzentrumskapazität von Alibaba Cloud bis 2032 auf mehr als 20 Gigawatt auszubauen.
Damit zeigt ein einzelner Konzern, was wir bei Deutschland Compute 2035 Orchestrierung nennen: Chip, Cluster, Rechenzentrum, Cloud, Modell und Anwendung werden als zusammenhängendes System geplant und aus einer Hand gesteuert. Jede Ebene ist auf die nächste abgestimmt – von der Rechenleistung über die Energie bis zur Nachfrage.
Europa muss diesen Weg nicht kopieren. Es beginnt auch nicht bei null. Baden-Württemberg hält eine Schlüsselposition in der weltweiten Halbleiterfertigung: Ohne die EUV-Optik von ZEISS aus Oberkochen und die Laser von TRUMPF aus Ditzingen entsteht weltweit kein Spitzenchip. Zugleich gibt es in Europa keine Fertigung unterhalb von sieben Nanometern, und europäische Prozessorprojekte werden in Asien gefertigt.
Die Lücke liegt deshalb selten in einer einzelnen Schicht. Sie liegt in der Verbindung der Schichten: Wer plant in Deutschland Chips, Energie, Netzanschluss, Rechenzentren, Modelle und industrielle Anwendung zusammen? Wer entscheidet, welche Rechenleistung wo gebraucht wird, und wer sorgt dafür, dass Strom, Standort und Nachfrage rechtzeitig zusammenkommen?
Genau diese Frage stellt Deutschland Compute 2035. Nicht, ob Deutschland mehr KI-Rechenleistung braucht, sondern woher sie kommen soll – und wie die vorhandenen Kompetenzen in Industrie, Energie und Forschung zu einem System werden, das schneller und koordiniert umsetzt.
JETZT HANDELN.
QUELLEN:
- Benzinga: „Alibaba Just Supercharged its AI Ambitions: New Zhenwu V900 AI Chip Promises 3X Performance, Targets 20GW Data Center Expansion by 2032“, 22.09.2026
- Quartz: „Alibaba unveils Zhenwu V900 AI chip, plans 10 trillion parameter model“, 22.09.2026
- CNBC: „Alibaba shares jump as new AI chip, data center buildout plans unveiled“, 22.09.2026
22. September 2026 · VERSICHERBARKEIT
Die vierte Standortfrage: Ist das versicherbar?
Über KI-Infrastruktur wird meist in Megawatt, Chips und Milliarden gesprochen. Eine neue Studie des Swiss Re Institute zeigt eine Grenze, die in der Standortdebatte kaum vorkommt: die Versicherbarkeit. Für deutsche Projekte heißt das, Risiko und Versicherung von Anfang an mitzuplanen.
Wer über den Aufbau von KI-Infrastruktur spricht, spricht meist über Megawatt, Chips und Kapital. Eine Studie des Swiss Re Institute vom September 2026 lenkt den Blick auf eine Größe, die in der Standortdebatte bislang kaum vorkommt: die Versicherbarkeit.
In der sigma-Studie „Time to build: Expanding the frontier of insurability for the capex super-cycle“ schätzt der Rückversicherer, dass KI-Rechenzentren und erneuerbare Energien zusammen bis 2030 mehr als 200 Milliarden US-Dollar an kumulierten Versicherungsprämien erzeugen könnten, etwa zwölf Prozent der weltweiten Prämien in der gewerblichen Sachversicherung. Das ist eine Chance für die Versicherungswirtschaft. Zugleich beschreibt die Studie ein Problem: Nach Schätzung von Swiss Re kann ein einzelner KI-Rechenzentrumscampus einen Wiederbeschaffungswert von bis zu 50 Milliarden US-Dollar erreichen. Die Limits großer Versicherer pro Einzelrisiko liegen laut Fachpresse dagegen im niedrigen einstelligen Milliardenbereich. Solche Werte lassen sich nur noch über Konsortien, Rückversicherung und Kapitalmarktlösungen absichern.
Hinzu kommt die räumliche Konzentration. In den USA liegen laut Swiss Re über 40 Prozent der Rechenzentrumskapazität in Texas und Virginia. Rund 40 Prozent befinden sich in tornadogefährdeten Regionen, mehr als ein Viertel in Gebieten mit mindestens drei Hageltagen pro Jahr. Auch die Lieferkette ist betroffen: Rund 88 Prozent der taiwanischen Halbleiterfabriken liegen laut Studie in Zonen mit extremer bis sehr extremer Erdbebengefahr. Wo sich Werte ballen, ballen sich auch Risiken.
Der deutsche Fachdienst Versicherungsmonitor hat das Thema am 16. September aufgegriffen und verweist auf einen Bericht des Versicherungsmaklers Howden: Klassische, nach Sparten getrennte Policen reichen für KI-Megacampusse demnach nicht mehr aus.
Was bedeutet das für Deutschland? Die Zahlen der Studie beziehen sich vor allem auf die USA und Asien und lassen sich nicht eins zu eins übertragen. Die Logik aber gilt überall. Swiss-Re-Chefökonom Jérôme Haegeli bringt sie auf den Punkt: Versicherung sei entscheidend, um diese Investitionen widerstandsfähig und finanzierbar zu machen. Ein Projekt, das nicht oder nur zu hohen Kosten versicherbar ist, wird schwer finanzierbar. Versicherbarkeit ist damit kein nachgelagertes Detail, sondern Teil der Standort- und Finanzierungsentscheidung.
Für eine ernsthafte Standortprüfung gelten schon heute viele Kriterien: verfügbare elektrische Leistung, Netzanschluss, Fläche, Eigentum, Genehmigung, Kühlung, Abwärme und Wirtschaftlichkeit. Die Studie legt nahe, Risiko und Versicherbarkeit ausdrücklich dazuzunehmen, und zwar früh: Naturgefahren am Standort, Klumpenrisiken durch räumliche Konzentration, Abhängigkeiten in der Lieferkette. Das kann auch für Lösungen sprechen, bei denen mehrere gut angebundene Standorte im Verbund arbeiten, statt alles auf wenige Megacampusse zu setzen.
Die Versicherungswirtschaft gehört deshalb früh an den Tisch, gemeinsam mit Netzbetreibern, Energieversorgern, Rechenzentrumsbetreibern, Kommunen und Finanzierern. Nicht als nachträgliche Prüfinstanz, sondern als Partner, der hilft, Projekte robust und finanzierbar aufzusetzen. Deutschland hat mit seiner starken Versicherungs- und Rückversicherungswirtschaft dafür gute Voraussetzungen.
JETZT HANDELN.
Bild: Steve Gribble / Unsplash – Symbolbild: Superzelle über Colorado, USA.
Quellen:
Swiss Re Institute, Pressemitteilung „Global investment boom could create USD 200 billion commercial insurance opportunity amid rising accumulation risks, finds Swiss Re Institute“, 05.09.2026: https://www.swissre.com/press-release/Global-investment-boom-could-create-USD-200-billion-commercial-insurance-opportunity-amid-rising-accumulation-risks-finds-Swiss-Re-Institute/51a66f04-139f-4761-9446-38d87d416efe
Swiss Re Institute, sigma 3/2026 „Time to build: Expanding the frontier of insurability for the capex super-cycle“, September 2026: https://www.swissre.com/institute/research/sigma-research/sigma-2026-03-time-to-build.html
Insurance Business, „The US$50bn data-centre problem reinsurers must solve before writing the risk“, 07.09.2026: https://www.insurancebusinessmag.com/reinsurance/news/breaking-news/the-us50bn-datacentre-problem-reinsurers-must-solve-before-writing-the-risk-588893.aspx
Versicherungsmonitor, „Rechenzentren: Das Ende der Siloversicherung“, 16.09.2026: https://versicherungsmonitor.de/2026/09/16/rechenzentren-das-ende-der-siloversicherung/
21. September 2026 · SPEICHER
Der Engpass heißt Speicher
Wer über europäische KI-Chips spricht, denkt meist an Rechenkerne. Der knappste Baustein moderner KI-Beschleuniger ist derzeit aber der Speicher. Neue Signale aus China und Dresden zeigen, warum eine europäische AI-Compute-Option Speicher, Packaging und Software von Anfang an mitdenken muss.
Am 20. September 2026 hat der chinesische Speicherhersteller ChangXin Memory Technologies (CXMT) auf der World Manufacturing Convention in Hefei nach eigenen Angaben die Serienfertigung seiner fünften DRAM-Technologiegeneration bekanntgegeben. Die ersten Produkte sind 24-Gigabit-LPDDR5X-Bausteine für Smartphones und mobile Geräte. Nach Unternehmensangaben passen auf einen Wafer deutlich mehr Speicherchips als bei der Vorgängergeneration. Unabhängig überprüft sind diese Angaben bislang nicht, und Hochleistungsspeicher für KI-Beschleuniger ist nicht Teil der Ankündigung. Das Signal ist dennoch klar: China baut trotz Exportbeschränkungen eine eigene Speicherfertigung auf, Generation für Generation.
Warum das für die KI-Infrastruktur zählt, zeigt ein zweiter Befund. Laut einem Bericht der Nachrichtenagentur Reuters vom 10. September haben chinesische KI-Chiphersteller, darunter Huawei, Cambricon, MetaX und Iluvatar CoreX, ihre Preise binnen zwei Monaten um 20 bis 50 Prozent erhöht. Als Ursache nennt der Bericht die Knappheit an High-Bandwidth-Memory (HBM). Dieser gestapelte Hochleistungsspeicher sitzt direkt neben dem Rechenchip und bestimmt maßgeblich, wie schnell ein KI-Beschleuniger arbeiten kann. Weltweit liefern ihn nur drei Unternehmen: SK Hynix, Samsung und Micron. Der Engpass im chinesischen Beschleuniger-Ökosystem liegt damit derzeit weniger beim Chipdesign als beim Speicher.
Und Europa? Europa beginnt nicht bei null. In Dresden hat die European Semiconductor Manufacturing Company (ESMC), ein Gemeinschaftsunternehmen von TSMC, Bosch, Infineon und NXP, Mitte September Richtfest gefeiert. Laut Medienberichten umfasst das Vorhaben rund zehn Milliarden Euro, davon etwa fünf Milliarden Euro Förderung des Bundes. Ab 2027 sollen dort Chips in 28/22- und 16/12-Nanometer-Technologie entstehen, vor allem für die Automobilindustrie und industrielle Anwendungen. Hinzu kommen Stärken, die weltweit einzigartig sind: Die EUV-Optik von ZEISS SMT und die Laser von TRUMPF aus Baden-Württemberg stecken in jeder Anlage, mit der die modernsten Chips der Welt gefertigt werden. Dazu kommen Leistungselektronik, Forschung und Advanced Packaging.
Gleichzeitig zeigt der Blick nach Dresden eine Lücke. Dort wurden bis 2009 Speicherchips in großem Maßstab gefertigt, bis der Hersteller Qimonda Insolvenz anmelden musste. Eine eigene Großserienfertigung für Arbeitsspeicher hat Europa seitdem nicht mehr, eine Fertigung für HBM hat es nie gegeben. Die neue Fabrik in Dresden ändert daran nichts, und sie ist dafür auch nicht gedacht.
Daraus folgt keine Forderung, morgen eine europäische Speicherfabrik zu bauen. Es folgt aber eine Präzisierung der Frage, wie Europa eine zweite strategische AI-Compute-Option aufbauen kann, ohne bestehende Partnerschaften infrage zu stellen. Ein Hochleistungs-KI-Beschleuniger ist kein einzelner Chip, sondern ein System aus Chipdesign, Speicher, Packaging, Interconnect, Compiler und Software. Wer nur über Rechenkerne spricht, plant an einem Engpass vorbei. Für den Speicher gibt es drei Wege: gesicherte Lieferbeziehungen mit den bestehenden Anbietern, gemeinsame Entwicklung mit europäischen Partnern, etwa im Advanced Packaging, oder langfristig eigene Fertigungskompetenz. Jeder Weg braucht eine bewusste Entscheidung und Ankernachfrage.
Die Instrumente sind vorhanden. Mit dem IPCEI Advanced Semiconductor Technologies und dem in Vorbereitung befindlichen EU Chips Act 2.0 gibt es Rahmen, in denen diese Frage gestellt werden kann. Deutschland Compute 2035 wirbt dafür, sie ausdrücklich zu stellen: Welche Rolle spielt Speicher in einer europäischen KI-Chip-Strategie, und wer übernimmt die Orchestrierung zwischen Halbleiterindustrie, Forschung, Rechenzentrumsbetreibern und industriellen Nutzern?
Deutschland besitzt starke Bausteine. Jetzt müssen sie zu einem eigenen strategischen AI-Compute-System verbunden werden, mit dem Speicher als Teil des Plans und nicht als nachträglicher Engpass.
JETZT HANDELN.
QUELLEN:
– TechNode: „CXMT announces mass production of fifth-generation DRAM platform“, 21.09.2026 (Unternehmensangaben): https://technode.com/2026/09/21/cxmt-announces-mass-production-of-fifth-generation-dram-platform/
– The Register: „Chinese memory-maker CXMT claims DRAM production breakthrough“, 21.09.2026: https://www.theregister.com/systems/2026/09/21/chinese-memory-maker-cxmt-claims-dram-production-breakthrough/5297633
– Quartz: „China AI chip prices surge amid HBM shortage“, 17.09.2026 (nach Reuters, 10.09.2026): https://qz.com/china-ai-chip-prices-huawei-cambricon-hbm-shortage-091726
– ESMC – European Semiconductor Manufacturing Company (Primärquelle, Unternehmensseite): https://www.esmc.eu/de/index.html
– Hardwareluxx: „Produktionsstart 2027: Chip-Fabrik von ESMC feiert Richtfest“, 15.09.2026: https://www.hardwareluxx.de/index.php/news/allgemein/wirtschaft/70340-produktionsstart-2027-chip-fabrik-von-esmc-feiert-richtfest.html
– dpa-AFX über finanznachrichten.de: „ESMC feiert Richtfest für neue Dresdner Mikrochip-Fabrik“, 09/2026: https://www.finanznachrichten.de/nachrichten-2026-09/69565186-esmc-feiert-richtfest-fuer-neue-dresdner-mikrochip-fabrik-016.htm
– IEEE Spectrum: „Germany's DRAM Bailout Hits a Snag as Qimonda Goes Bankrupt“, 2009: https://spectrum.ieee.org/update-germanys-dram-bailout-hits-a-snag-as-qimonda-goes-bankrupt
20. September 2026 · WOCHENIMPULS
Erst das Netz, dann der Standort
Programme und Kapital für KI-Infrastruktur sind in Deutschland und Europa in Bewegung. Ob ein Rechenzentrum tatsächlich entsteht, entscheidet sich aber an anderer Stelle: beim Netzanschluss. Zwei deutsche Projekte zeigen in dieser Woche, warum die Netzfrage vor der Standortfrage geklärt sein muss.
Diese Woche hat im Kleinen gezeigt, woran der Ausbau der KI-Infrastruktur in Deutschland und Europa tatsächlich hängt. Am Kapital liegt es immer seltener. Programme und Finanzierung sind in Bewegung: Das Bundesministerium für Digitales und Staatsmodernisierung meldete am 18. September zur Halbjahresbilanz der Nationalen Rechenzentrumsstrategie, dass 25 von 28 Maßnahmen gestartet und vier bereits abgeschlossen sind. Einen Tag zuvor kündigte Bundeswirtschaftsministerin Katherina Reiche an, rund eine Milliarde Euro Bundesmittel für Industrie-KI im europäischen Vorhaben IPCEI-AI einzuplanen, das nach Medienberichten rund zehn Milliarden Euro in 19 Mitgliedstaaten umfassen soll. International entstehen zugleich Gesellschaften, die Kapital, Chips und gesicherte Energie aus einer Hand anbieten – etwa Helix Digital Infrastructure, im Juni von KKR gemeinsam mit Nvidia, Vistra und der Kuwait Investment Authority gestartet.
Vor Ort entscheidet sich dagegen etwas anderes. Zwei deutsche Projekte machen das sichtbar.
In Lübbenau im Spreewald baut Schwarz Digits auf dem Gelände eines ehemaligen Kraftwerks ein Rechenzentrum, das nach Unternehmensangaben mit einer Anschlussleistung von rund 200 Megawatt konzipiert ist; das Unternehmen nennt eine Investition von elf Milliarden Euro und eine Fertigstellung bis Ende 2027. Den Netzanschluss realisiert der Verteilnetzbetreiber Mitnetz Strom auf der 110-Kilovolt-Ebene. Laut dem Fachmagazin stadt+werk ist es der bislang größte Netzanschluss für ein Rechenzentrum im Netzgebiet des Unternehmens; er soll bis Ende 2026 fertig sein. Netz und Projekt werden hier gemeinsam geplant, und die Netzseite soll vor dem Rechenzentrum bereitstehen.
In Maintal in Hessen plante der Betreiber EdgeConneX ein Rechenzentrum, das laut Medienberichten über ein eigenes Gaskraftwerk mit 170 Megawatt versorgt werden sollte, bis ein regulärer Netzanschluss verfügbar ist – erwartet erst 2037. Nach Protesten aus der Bürgerschaft geriet das Projekt im Mai ins Stocken; die Gaskraftwerkslösung gilt seither als vom Tisch, das Unternehmen prüft alternative Energiekonzepte. Auch im hessischen Birstein wendet sich eine Bürgerinitiative gegen ein Gaskraftwerk für ein geplantes Rechenzentrum. Der Protest richtet sich dabei vor allem gegen die fossile Brückenlösung, weniger gegen das Rechenzentrum selbst.
Der Unterschied zwischen beiden Fällen ist die eigentliche Lehre der Woche: Nicht die Fläche, nicht die Glasfaser und nicht einmal das Kapital entscheiden darüber, ob ein KI-Rechenzentrum entstehen kann, sondern die Frage, ob rechtzeitig ausreichend Netzanschlussleistung verfügbar ist. Wo diese Frage offen bleibt, entstehen Übergangslösungen, Wartezeiten und Akzeptanzkonflikte.
Wie politisch diese Frage inzwischen ist, zeigt der Blick in die USA. Das Repräsentantenhaus beschloss am 16. September mit 417 zu 3 Stimmen den Ratepayer Protection Act. Er verpflichtet die Bundesstaaten zu prüfen, wie Großverbraucher wie Rechenzentren an den Kosten des Netzausbaus beteiligt werden, damit diese nicht auf private Stromkunden umgelegt werden. Im Senat wurde das Gesetz am 18. September durch den Einspruch eines Senators vorerst blockiert; eine Verabschiedung vor den Zwischenwahlen im November gilt als unwahrscheinlich. Der breite Konsens im Repräsentantenhaus zeigt dennoch: Die Frage, wer die Netzkosten des KI-Booms trägt, lässt sich nicht mehr umgehen.
Für Deutschland und Baden-Württemberg folgt daraus eine klare Reihenfolge. Wer über neue KI-Rechenzentren spricht, sollte nicht zuerst über Standorte sprechen, sondern über Netzanschlusszeiten und -kosten – und zwar bevor eine Standortdebatte öffentlich wird, nicht danach. Genau dafür wirbt Deutschland Compute 2035: Zeit und Energie zuerst klären, dann Compute, Industrie und Standort. Die Programme und das Kapital sind da. Was fehlt, ist die frühe, ehrliche Klärung der Netzfrage, bevor aus einer technischen Lücke ein lokaler Konflikt wird.
Deutschland Compute 2035 will die Akteure an einen Tisch bringen, die diese Klärung herbeiführen können: Netzbetreiber, Energieversorger, Stadtwerke, Kommunen, Industrie und Politik in Baden-Württemberg und darüber hinaus. Die Leitfrage bleibt: Wie bringen wir das Notwendige schneller und koordiniert in die Umsetzung?
JETZT HANDELN.
QUELLEN:
- Bundesministerium für Digitales und Staatsmodernisierung: „Halbjahresbilanz Rechenzentrumsstrategie“, 18.09.2026
- Oiger: „Deutschland will Milliarden in Industrie-KI stecken“, 17.09.2026
- KKR / Business Wire: „KKR Launches Helix Digital Infrastructure“, 10.06.2026
- Schwarz Digits: „Datacenter Lübbenau“
- stadt+werk: „Anschluss von Rechenzentrum“, 21.07.2026
- hessenschau: „Rechenzentrum in Maintal: Proteste bringen Projekt ins Stocken“, 12.05.2026
- Dr. Web: „Rechenzentrum Maintal: Gaskraftwerk vom Tisch“, 27.05.2026
- ZDFheute: „Weshalb Bürger in Maintal und Birstein gegen Rechenzentren protestieren“, 14.07.2026
- U.S. House Energy & Commerce Committee: „Ratepayer Protection Act Passes House“, 16.09.2026
- Quartz: „Senate Democrat blocks Ratepayer Protection Act“, 18.09.2026
19. September 2026 · NETZE
Wer baut vor, wer bezahlt, wer haftet?
Das US-Repräsentantenhaus hat mit 417 zu 3 Stimmen ein Gesetz verabschiedet, nach dem die Bundesstaaten prüfen sollen, wie Netzausbaukosten für Großverbraucher wie KI-Rechenzentren von den Haushalten ferngehalten werden. Der Vorgang zeigt, worauf es auch in Deutschland ankommt: Wer Vorleistung, Kosten und Haftung beim Netzanschluss früh regelt, gewinnt Zeit und Akzeptanz.
Am 16. September 2026 hat das US-Repräsentantenhaus den Ratepayer Protection Act (H.R. 9340) mit 417 zu 3 Stimmen verabschiedet. Das Gesetz richtet sich an die Regulierungsbehörden der Bundesstaaten: Sie sollen für Stromverbraucher mit einer Last von mehr als 100 Megawatt Standards prüfen und darüber entscheiden. Ziel ist, dass die zusätzlichen Kosten für Erzeugung, Übertragung und Verteilung, die solche Großverbraucher auslösen, nicht auf private Haushalte und kleinere Kunden umgelegt werden. Vorgesehen sind unter anderem finanzielle Sicherheiten der Betreiber, bevor das Netz ausgebaut wird, sowie die Kostentragung auch dann, wenn ein Großverbraucher vorzeitig aussteigt.
Ob der Senat das Gesetz noch vor den Zwischenwahlen im November beschließt, gilt nach Einschätzung von Fachbeobachtern als unsicher. Verbindlich wäre es ohnehin nur eingeschränkt: Die Bundesstaaten müssen die Standards prüfen, aber nicht einführen. Kritiker im Kongress halten das Gesetz deshalb für zu schwach. Zugleich verstärkt es eine Entwicklung, die in vielen Bundesstaaten bereits läuft: Nach einer von Utility Dive zitierten Analystenangabe haben nur noch 13 Bundesstaaten keine eigenen Tarife für Großverbraucher. Bemerkenswert ist deshalb weniger der einzelne Gesetzestext als der breite politische Konsens: Die Kostenfrage des KI-Infrastrukturausbaus soll geregelt sein, bevor sie vor Ort zum Streit wird.
Wie schnell eine ungeklärte Netzfrage lokal eskalieren kann, zeigt ein Fall aus Hessen. In Maintal-Dörnigheim plante der US-Betreiber EdgeConneX ein Rechenzentrum auf einer früheren Gewerbefläche. Laut Medienberichten sollte ein eigenes Gaskraftwerk mit 170 Megawatt die Versorgung übernehmen, bis ein regulärer Netzanschluss verfügbar ist – erwartet erst 2037. Nach Protesten aus der Bürgerschaft und Kritik aus der Stadtpolitik geriet das Projekt im Mai 2026 ins Stocken; das Unternehmen prüft seither alternative Energiekonzepte.
Die beiden Fälle sind nicht direkt vergleichbar. Sie führen aber zur selben Einsicht: Für KI-Rechenzentren ist nicht die Fläche der knappste Faktor, sondern die elektrische Leistung, die an einem Standort in einem bestimmten Zeitraum tatsächlich bereitgestellt werden kann. Wo diese Leistung fehlt, entstehen Übergangslösungen, Wartezeiten und Konflikte. Und wo unklar ist, wer die Kosten des Netzausbaus trägt, fehlt eine wichtige Grundlage für Vertrauen.
Deutschland beginnt hier nicht bei null. Die Bundesnetzagentur arbeitet im Festlegungsverfahren AgNes an einer neuen Netzentgeltsystematik für die Zeit nach 2028. Netzbetreiber, Stadtwerke, Kommunen und Rechenzentrumsbetreiber sammeln bereits umfangreiche Erfahrungen mit Anschlussanfragen großer Lasten. Entscheidend ist nun, daraus schnell verlässliche Spielregeln für große neue Verbraucher zu machen.
Aus Sicht von Deutschland Compute 2035 sollten vor jeder ernsthaften Standortentscheidung drei Fragen beantwortet sein:
Wer baut vor? Welche Netzanschlusskapazität wird bis wann bereitgestellt, und wer übernimmt die Vorleistung?
Wer bezahlt? Welcher Anteil der Ausbaukosten wird vom Vorhaben selbst getragen, und wie wird verhindert, dass sie ungeplant auf andere Netznutzer verlagert werden?
Wer haftet? Was geschieht mit bereits getätigten Investitionen, wenn ein Projekt verschoben oder aufgegeben wird?
Klare Antworten auf diese Fragen verschaffen Betreibern Planungssicherheit und geben Kommunen sowie Anwohnern eine nachvollziehbare Grundlage. Sie ersetzen nicht die Prüfung des Einzelfalls, aber sie verhindern, dass jede Standortentscheidung neu und öffentlich strittig ausgehandelt werden muss.
Deshalb gehören Energie und Netz an den Anfang jeder Standortfrage, nicht an ihr Ende. Geschwindigkeit ist selbst ein Standortfaktor, und verlässliche Regeln sind eine der wirksamsten Formen der Beschleunigung.
JETZT HANDELN.
QUELLEN:
– Energy & Commerce Committee, U.S. House of Representatives: „Ratepayer Protection Act Passes House with Strong Bipartisan Support“, 16.09.2026 (Primärquelle): https://energycommerce.house.gov/posts/ratepayer-protection-act-passes-house-with-strong-bipartisan-support
– Utility Dive: „House passes ratepayer protection bill to limit data center cost shifts“, 09/2026: https://www.utilitydive.com/news/house-passes-ratepayer-protection-bill-data-centers/830658/
– hessenschau: „Rechenzentrum in Maintal: Proteste bringen Projekt ins Stocken“, 12.05.2026: https://www.hessenschau.de/wirtschaft/rechenzentrum-in-maintal-proteste-bringen-projekt-ins-stocken-v2,maintal-rechenzentrum-gestoppt-100.html
– Dr. Web: „Rechenzentrum Maintal: Gaskraftwerk vom Tisch“, 27.05.2026 (Angaben 170 MW und Netzanschluss 2037): https://www.drweb.de/170-megawatt-gas-maintal-hat-den-stecker-gezogen/
– Bundesnetzagentur, Festlegungsverfahren AgNes (Allgemeine Netzentgeltsystematik Strom), Primärquelle: https://www.bundesnetzagentur.de/DE/Fachthemen/ElektrizitaetundGas/Netzentgelte/Anreizregulierung/Agnes/start.html–NBC News: „House passes bill to shield consumers from data center price hikes on energy“, 09/2026: https://www.nbcnews.com/politics/congress/house-passes-bill-shield-consumers-data-center-price-hikes-energy-rcna597683
BILD: „Man Working on an Power Electric Tower“, Rene Terp, Pexels – https://www.pexels.com/photo/man-working-on-an-power-electric-tower-13820149/ – Pexels-Lizenz, kein Bildnachweis erforderlich.
18. September 2026 · KONTROLLE
Wer prüft die Modelle?
Erstmals hat ein KI-Labor den Automatisierungsgrad seiner eigenen KI-Forschung offengelegt; entscheidend ist nicht der Einzelwert, sondern die Rückkopplung – bessere KI beschleunigt KI-Forschung, die wiederum bessere KI hervorbringt. Souveräne Compute-Infrastruktur heißt deshalb zunehmend auch: die eigene Fähigkeit, Modelle zu prüfen und kontrolliert zu betreiben.
Erstmals hat ein KI-Labor gemessen und offengelegt, wie stark seine eigene Entwicklung von KI getragen wird. Für Deutschland und Europa stellt sich damit eine Frage, die bislang zu selten gestellt wird: Wer kann solche Modelle unabhängig prüfen – und mit welcher Rechenleistung?
Anthropic hat am 17. September 2026 einen Index veröffentlicht, der den Automatisierungsgrad der eigenen KI-Forschung erfasst. Stand August 2026 erreicht das hauseigene Modell bei 26 Prozent der KI-Forschungs- und -Entwicklungsarbeit die Stufe „führt". Bewertet wird auf einer Skala von Epoch AI, die von AL0 – keine KI-Beteiligung – bis AL5 – vollständig autonom, ohne Menschen in der Schleife – reicht. Über 90 Prozent der gemessenen Arbeit liegen mindestens auf der Stufe „KI arbeitet mit". In keinem gemessenen Bereich arbeitet das Modell vollständig autonom. Im Februar 2026 lag der Wert für „führt" noch unter 1 Prozent.
Diese Angaben sind Selbstauskunft eines Unternehmens. Der Index ist ausdrücklich als Prototyp bezeichnet, er ist nicht unabhängig geprüft, und er wird mit hauseigenen Modellen als bewertender Instanz erhoben. Anthropic benennt diese Einschränkungen selbst: Die Bewertung hängt vom Bewertermodell ab, bei Grenzfällen ist Widerspruch möglich, und der zugrunde gelegte Aufgabenkorb ist eingefroren, erfasst also neu entstehende Arbeitsformen nicht. Vergleichszahlen anderer Labore liegen nicht vor, eine gemeinsame Methodik fehlt.
Auch die begleitende Debatte ist umstritten. Am 12. September 2026 forderte Anthropic-CEO Dario Amodei eine Verlangsamung der Entwicklung, OpenAI-CEO Sam Altman schloss sich an. Kritiker sehen in solchen Aufrufen auch ein Interesse daran, offene Modelle zurückzudrängen und Marktmacht zu konzentrieren.
Deutschland Compute 2035 bewertet weder das Unternehmen noch die Zahl. Entscheidend ist ein struktureller Punkt, der unabhängig von der genauen Höhe des Wertes gilt.
Wenn KI einen wachsenden Anteil an der Entwicklung der nächsten KI übernimmt, entsteht eine Rückkopplung: Bessere Systeme beschleunigen die Forschung, die wiederum bessere Systeme hervorbringt. Die Geschwindigkeit dieser Schleife wird damit zu einer eigenen strategischen Größe – und wer sie nur beobachten kann, verliert Handlungsspielraum.
Für die Debatte über technologische Souveränität hat das eine unmittelbare Folge.
Souveränität wurde bislang überwiegend als Infrastrukturfrage verstanden: Wo stehen Rechenzentren, wer betreibt sie, woher kommt die Energie, wem gehören die Daten. Diese Fragen bleiben richtig und wichtig. Sie reichen aber nicht mehr aus.
Hinzu kommt die Fähigkeit, Modelle selbst zu prüfen und kontrolliert zu betreiben. Diese Fähigkeit lässt sich benennen, und sie ist technischer Natur:
Safety-Prüfung – die systematische Untersuchung, was ein Modell kann und unter welchen Bedingungen es versagt.
Sandboxing – abgeschottete Umgebungen, in denen Systeme getestet werden, ohne Schaden anrichten zu können.
Audit-Trail – lückenlose, nachvollziehbare Protokollierung dessen, was ein System getan hat.
Rechtebegrenzung – minimale Rechte statt maximaler Handlungsfreiheit.
Human Override – die technisch durchsetzbare Letztentscheidung des Menschen.
Unabhängige Evaluation – Bewertung durch Stellen, die nicht Teil des entwickelnden Unternehmens sind.
Jeder dieser Punkte kostet Rechenleistung, erfordert Zugang zu Modellen und setzt ein belastbares Mandat voraus. Prüffähigkeit ist damit kein reines Rechtsthema. Sie ist eine Infrastrukturfrage – und gehört in dieselbe Betrachtung wie Netzanschluss, Energie und Rechenzentrum.
Bemerkenswert ist, dass diese Anschlussstelle von zwei Seiten angeboten wird.
Anthropic kündigt an, unabhängige Prüfer aus mehreren Organisationen einzubinden und ihnen Zugang zu internen Prozessen, Systemen und Daten zu geben, der dem interner Risikoteams entspricht, und schlägt vor, dass alle Frontier-Entwickler vergleichbare Kennzahlen nach öffentlicher Methodik veröffentlichen.
Auf europäischer Seite besitzt die Kommission nach dem AI Act Befugnisse, Evaluierungen von Modellen mit allgemeinem Verwendungszweck durchzuführen, Informationen und Maßnahmen von Anbietern zu verlangen und Sanktionen zu verhängen. Zu den Aufgaben des Europäischen AI Office gehört ausdrücklich die Entwicklung von Werkzeugen, Methoden und Benchmarks zur Bewertung von Modellfähigkeiten sowie der Zugang zu Modellen im Rahmen von Untersuchungen. Nach einem Bericht von Agence Europe vom 3. Juli 2026 sieht der Aktionsplan der Kommission zu KI und Cybersicherheit zudem vor, bis 2027 eine europäische Kapazität zur Bewertung von Frontier-Modellen vor dem Inverkehrbringen aufzubauen und bis zum vierten Quartal 2026 gemeinsam mit ENISA und der Gemeinsamen Forschungsstelle eine gesicherte Testplattform zu entwickeln.
Zwischen Befugnis und Fähigkeit liegt allerdings eine praktische Lücke. Eine Prüfbefugnis ohne Rechenleistung, ohne qualifizierten Zugang und ohne dauerhaftes Mandat bleibt eine Zuständigkeit auf dem Papier.
Genau hier liegt der Beitrag, den Deutschland Compute 2035 sieht. Die Initiative entwickelt keine Modelle und betreibt keine Prüfstelle. Sie stellt die Verbindungsfrage: Wenn Prüffähigkeit Rechenleistung braucht, dann gehört sie zur Bedarfsseite europäischer Compute-Infrastruktur – neben Industrie, Forschung und Verwaltung. Wer über Ankernachfrage für europäische Rechenzentren spricht, sollte unabhängige Modellprüfung mitdenken.
Daraus ergeben sich konkrete Fragen für die weitere Arbeit:
Welche Einrichtungen in Deutschland verfügen heute über die technische Kompetenz, Frontier-Modelle zu evaluieren?
Welche Rechenleistung wäre dafür erforderlich, und woher käme sie?
Welcher Zugang zu Modellen wäre notwendig, und auf welcher rechtlichen Grundlage?
Wer erteilt das Mandat, und wer finanziert die dauerhafte Kapazität?
Deutschland und Europa beginnen auch hier nicht bei null. Rechtsrahmen, Forschungseinrichtungen, Hochleistungsrechenzentren und Prüfkultur sind vorhanden. Die Aufgabe besteht darin, sie zu einer belastbaren Fähigkeit zu verbinden – und zwar in dem Zeitfenster, in dem die Entwicklung noch prüfbar ist.
JETZT HANDELN.
Quellen:
Anthropic Institute, „Measurements for understanding the pace of AI development inside frontier labs", 17.09.2026: https://www.anthropic.com/institute/measuring-pace-of-ai-development
Europäische Kommission, Europäisches AI Office: https://digital-strategy.ec.europa.eu/en/policies/ai-office
Axios, „Anthropic, OpenAI CEOs call for slowdown in AI development", 12.09.2026: https://www.axios.com/2026/09/12/anthropic-ai-amodei-pacing
Agence Europe, 03.07.2026 (Medienbericht zum geplanten Aktionsplan KI und Cybersicherheit): https://agenceurope.eu/en/bulletin/article/13902/7/european-commission-to-propose-its-own-ai-model-evaluation-capacity-and-a-common-approach-for-access-to-ai-models
17. September 2026 · SOUVERÄNITÄT
Souveränität braucht Orchestrierung
Digitale Souveränität entsteht nicht durch ein einzelnes KI-Modell – sie entsteht, wenn Modelle, Compute, Cloud, Kapital, Rechtsraum und industrielle Anwendung zu einem belastbaren System verbunden werden.
Der Zusammenschluss von Cohere und Aleph Alpha und die Einbindung von STACKIT zeigen: Im internationalen KI-Wettbewerb entscheidet zunehmend nicht eine einzelne Technologie, sondern die Fähigkeit, das gesamte System zusammenzubringen.
Cohere und Aleph Alpha haben am 16. September 2026 eine verbindliche Vereinbarung über ihren Zusammenschluss unterzeichnet. Das gemeinsame Unternehmen soll künftig unter dem Namen Cohere auftreten und in Toronto und Berlin verankert sein; Heidelberg soll Forschungsstandort bleiben. Die Transaktion steht noch unter dem Vorbehalt regulatorischer Genehmigungen.
Parallel wird die Zusammenarbeit mit der Schwarz Gruppe und deren Cloud-Tochter STACKIT ausgebaut. Nach Unternehmensangaben investiert die Schwarz Gruppe 500 Millionen Euro in das gemeinsame Unternehmen. STACKIT soll Compute- und Cloud-Infrastruktur bereitstellen.
Für Deutschland Compute 2035 ist daran weniger die einzelne Transaktion entscheidend als das Muster dahinter.
KI-Modelle, Rechenleistung, Cloud-Infrastruktur, Kapital, Datenhoheit, Rechtsraum und industrielle Anwendung lassen sich nicht mehr sinnvoll getrennt betrachten.
Technologische Souveränität bedeutet deshalb auch nicht, jede Komponente ausschließlich national entwickeln zu müssen. Entscheidend ist vielmehr, bei strategisch wichtigen Ebenen über belastbare Fähigkeiten, Wahlmöglichkeiten und Kontrolle zu verfügen – und diese Fähigkeiten zu einem funktionierenden System verbinden zu können.
Deutschland startet dabei keineswegs bei null.
Industrie, Mittelstand, Forschung, Energiekompetenz, Rechenzentren, Cloudanbieter, Halbleiterkompetenz und KI-Unternehmen sind vorhanden. Viele notwendige Initiativen wurden bereits angestoßen.
Die entscheidende Herausforderung liegt zunehmend an den Schnittstellen.
Wer bringt Nachfrage und Compute zusammen?
Wer verbindet Rechenzentren mit Energie und Netzen?
Wie werden Cloud, Modelle und industrielle Daten integriert?
Wie entstehen daraus wirtschaftlich tragfähige Projekte?
Genau hier setzt Deutschland Compute 2035 an.
Nicht als Gegenentwurf zu bestehenden Initiativen, sondern als Impulsgeber und Katalysator, der vorhandene Kompetenzen schneller miteinander verbinden will.
Denn Geschwindigkeit ist inzwischen selbst ein Standortfaktor.
Deutschland verfügt über viele der notwendigen Bausteine. Jetzt müssen daraus schneller funktionierende Systeme und konkrete Projekte entstehen.
JETZT HANDELN.
Quellen: Schwarz Digits/Cohere/Aleph Alpha, 16.09.2026; Reuters, 16.09.2026.
16. September 2026 · CHIPS
Europas KI-Chip-Frage wird konkret
Ein europäischer KI-Beschleuniger ist nicht mehr nur industriepolitische Theorie: Axelera AI meldet für seine Inferenzchips mehr als 600 Kunden und neue Lieferverträge für AI Factories – die nächste Aufgabe ist, Chip, Software, Compute-Infrastruktur, industrielle Nachfrage und Skalierung zu einem europäischen System zu verbinden.
Ein europäischer KI-Beschleuniger schafft den Schritt in reale AI-Infrastruktur. Das ist noch kein europäischer Nvidia-Ersatz. Aber es ist genau die Art von Entwicklung, die zeigt, dass Europas Chip-Souveränität nicht bei Forschung und Förderprogrammen enden muss.
Der niederländische Halbleiterentwickler Axelera AI hat für seine zweite Beschleunigergeneration „Europa“ mehrere Lieferverträge für AI Factories gemeldet. Nach Unternehmensangaben nutzen inzwischen mehr als 600 Kunden Axelera-Chips; Europa soll unter anderem in Systemen von Dell und Supermicro eingesetzt werden.
Das ist für Deutschland Compute 2035 aus einem Grund besonders interessant: Die Diskussion über technologische Souveränität wird häufig zu schnell auf die Frage reduziert, ob Europa einen einzelnen Chip bauen kann, der Nvidia ersetzt.
Die wichtigere Frage lautet: Können wir ein konkurrenzfähiges System aufbauen?
Ein KI-Beschleuniger allein genügt nicht.
Er braucht Software und Compiler.
Er braucht Speicher und Interconnect.
Er braucht Server und Systemintegration.
Er braucht Rechenzentren und Energie.
Er braucht Entwickler.
Er braucht industrielle Anwendungen.
Und vor allem braucht er Kunden, die ihn tatsächlich einsetzen.
Genau hier wird die aktuelle Entwicklung relevant.
Axelera zielt vor allem auf Inferenz – also auf das Ausführen bereits trainierter KI-Modelle. Das passt zu einer Beobachtung aus dem heutigen NEWS-Morgenbriefing: Mit zunehmender industrieller KI-Nutzung wird die Frage „Training oder Inferenz?“ für Infrastrukturentscheidungen wichtiger.
Nicht jede Region muss das größte Frontier-Modell der Welt trainieren.
Für Baden-Württemberg und Deutschland kann industrielle Inferenz strategisch mindestens ebenso interessant sein: KI in Fabriken, Robotik, Engineering, Automotive, Logistik, Qualitätskontrolle und souveränen Unternehmensanwendungen.
Europa beginnt dabei nicht bei null.
Deutschland und Europa verfügen über starke Kompetenzen bei Lithografie, Optik, Lasertechnik, Leistungselektronik, Automotive-Halbleitern, Forschung und industrieller Systemintegration. Die DC2035-Faktenbasis verweist zugleich auf eine entscheidende Trennung: Chipdesign und Chipfertigung sind unterschiedliche Fähigkeiten. Auch europäische Designs können auf außereuropäische Fertigung angewiesen bleiben.
Deshalb wäre es falsch, aus einem neuen europäischen Beschleuniger bereits technologische Autarkie abzuleiten.
Aber ebenso falsch wäre es, solche Entwicklungen kleinzureden.
Wenn europäische Chipdesigner reale Kunden gewinnen, in AI Factories kommen, von großen Serverherstellern integriert werden und gleichzeitig eine belastbare Softwareumgebung entwickeln, entsteht etwas Entscheidendes: ein Ökosystem.
Genau darum muss es gehen.
Nicht: „Europa ersetzt morgen Nvidia.“
Sondern: Wo können wir eine zweite strategische Compute-Option aufbauen, die Wahlfähigkeit schafft, industrielle Anforderungen erfüllt und europäische Wertschöpfung stärkt?
Deutschland Compute 2035 betrachtet dafür die gesamte Kette:
DEMAND → DEVELOP → MAKE → BUILD → POWER → FINANCE → OPERATE → APPLY.
Die Aufgabe besteht jetzt darin, vorhandene europäische Bausteine schneller miteinander zu verbinden: Technologie, industrielle Nachfrage, Kapital, Energie, Compute-Infrastruktur und Skalierung.
Ein Chip ist ein Baustein.
Souveränität entsteht aus dem System.
JETZT HANDELN.
15. September 2026 · FINANCE
Europas Kapital muss Europas KI-Infrastruktur mitbauen
Europa hat nicht nur eine Compute-Lücke, sondern eine Kapitalallokationsaufgabe. Europäische Ersparnisse müssen stärker Europas eigene KI-, Chip- und Compute-Infrastruktur finanzieren, wenn technologische Souveränität praktisch werden soll.
Europa diskutiert über technologische Souveränität. Doch eine der entscheidenden Fragen liegt tiefer: Wer finanziert die Infrastruktur, auf der Europas künftige KI-Wertschöpfung stattfinden soll?
EZB-Präsidentin Christine Lagarde hat diese Frage am 14. September bei „Hofburg im Dialog – Economy, Europe, Resilience“ in Wien ungewöhnlich konkret gemacht.
Haushalte im Euroraum halten nach ihren Angaben rund 440 Milliarden Euro an US-Technologieunternehmen. Gleichzeitig sparen europäische Haushalte rund 1,4 Billionen Euro pro Jahr. Das Kapital ist also vorhanden. Die entscheidende Frage ist, ob Europa über ausreichend tiefe und leistungsfähige Kapitalmärkte verfügt, um einen größeren Teil dieses Kapitals in die eigene Transformation zu lenken.
Lagarde erinnerte dabei an die Gründerzeit vor 1873. Damals finanzierten europäische Sparer transformative Infrastruktur außerhalb Europas – unter anderem amerikanische Eisenbahnen. Als die Finanzkrise kam, blieb das mit diesem Kapital Geschaffene in den Vereinigten Staaten. Ebenso das daraus entstandene Wachstum.
Die historische Parallele zur Gegenwart ist bemerkenswert.
Heute finanzieren europäische Anleger erneut einen erheblichen Teil der technologischen Transformation in den USA. Gleichzeitig muss Europa selbst massiv investieren, wenn es bei Künstlicher Intelligenz nicht dauerhaft von Infrastruktur außerhalb des Kontinents abhängig bleiben will.
Die Größenordnung ist erheblich.
Lagarde bezifferte die mögliche Obergrenze der Kosten, um Europas Rechenzentrumslücke über das kommende Jahrzehnt zu schließen, auf bis zu 600 Milliarden Euro – Chips eingeschlossen. Grundlage dieser Größenordnung ist eine von der Europäischen Kommission erwartete Lücke zwischen europäischer Rechenzentrumsnachfrage und installierter Kapazität.
Damit wird die Debatte über KI-Souveränität zu einer Kapitalmarkt- und Infrastrukturfrage.
Europa braucht nicht nur Modelle.
Europa braucht Compute.
Europa braucht Chips.
Europa braucht Energie und Netze.
Europa braucht Standorte und Rechenzentren.
Europa braucht industrielle Nachfrage.
Und Europa braucht Kapital, das diese Infrastruktur finanziert.
Genau hier liegt die FINANCE-Dimension von Deutschland Compute 2035.
Es geht nicht darum, Kapitalflüsse in die USA grundsätzlich infrage zu stellen. Offene Kapitalmärkte und internationale Investitionen gehören zu einer wettbewerbsfähigen europäischen Wirtschaft.
Es geht um Wahlfähigkeit.
Wenn Europa jährlich enorme Ersparnisse bildet, gleichzeitig aber bei der Finanzierung seiner eigenen technologischen Infrastruktur hinter anderen Regionen zurückbleibt, müssen wir die Verbindung zwischen Kapital, Infrastruktur und industrieller Nachfrage verbessern.
Deutschland und Europa beginnen dabei nicht bei null.
Wir verfügen über Industrie, Maschinenbau, Automatisierung, Halbleiterkompetenz, Forschung, Energie- und Netzkompetenz, Rechenzentren, Unternehmen mit industrieller Nachfrage und erhebliche private Ersparnisse.
Die Aufgabe besteht darin, diese Elemente schneller zu einem investierbaren System zu verbinden.
DEMAND → DEVELOP → MAKE → BUILD → POWER → FINANCE → OPERATE → APPLY.
Compute-Souveränität entsteht nicht durch einen einzelnen Chip, ein einzelnes Rechenzentrum oder einen einzelnen Fonds. Sie entsteht, wenn Nachfrage, Kapital, Energie, Technologie und industrielle Anwendung gemeinsam organisiert werden.
Die 600-Milliarden-Euro-Dimension zeigt: Das ist keine Nischendebatte der IT-Branche.
Es ist eine europäische Infrastrukturaufgabe.
Vom Erkennen zum Umsetzen.
JETZT HANDELN.
14. September 2026 · NACHFRAGE
Der Staat als Ankerkunde: Wie Nachfrage aus KI-Infrastruktur reale Projekte machen kann
Deutschland will seine Rechenzentrumskapazität bis 2030 mindestens verdoppeln und HPC-/KI-Kapazitäten mindestens vervierfachen. Gleichzeitig setzt die Bundesregierung bei digitaler Souveränität auf gebündelte IT-Aufträge, mit denen der Staat zum Ankerkunden heimischer Digitalwirtschaft werden kann. Daraus ergibt sich eine strategische Frage: Kann langfristig gebündelte Compute-Nachfrage helfen, neue souveräne Infrastruktur schneller in die Umsetzung zu bringen?
Deutschland braucht mehr Compute. Doch neue Rechenzentren entstehen nicht allein dadurch, dass Flächen ausgewiesen, Förderprogramme aufgelegt oder Investoren gesucht werden.
Sie brauchen vor allem eines: belastbare Nachfrage.
Die Nationale Rechenzentrumsstrategie der Bundesregierung setzt ein klares Ziel. Bis 2030 sollen die Rechenzentrumskapazitäten in Deutschland mindestens verdoppelt und die Kapazitäten für High Performance Computing und Künstliche Intelligenz mindestens vervierfacht werden.
Das ist ein wichtiges Signal. Interessant ist aber ein zweiter Baustein der deutschen Digitalstrategie: Der Staat will mit gebündelten IT-Aufträgen gezielt zum Ankerkunden der heimischen Digitalwirtschaft werden.
Diese beiden Linien sollten stärker zusammengedacht werden.
Denn für neue Compute-Infrastruktur ist nicht nur entscheidend, ob Kapital vorhanden ist. Entscheidend ist auch, ob Betreiber und Investoren über Jahre hinweg mit einer belastbaren Auslastung rechnen können.
Langfristige Nachfrage verändert die Projektlogik.
Wenn Staat, Industrie, Mittelstand und Forschung ihren künftigen Bedarf an souveräner Rechenleistung transparenter bündeln, kann daraus ein stärkeres Signal für Betreiber, Investoren und Infrastrukturpartner entstehen.
Dann lautet die Frage nicht mehr nur:
Wo könnten wir ein Rechenzentrum bauen?
Sondern:
Welche Compute-Leistung wird tatsächlich gebraucht, von wem, für welche Anwendungen und unter welchen Anforderungen an Sicherheit, Datenhoheit, Verfügbarkeit und Standort?
Genau hier liegt ein möglicher nächster Schritt für Deutschland Compute 2035.
DEMAND FIRST.
Vor der Standortentscheidung sollte die Nachfrageseite strukturiert werden: Training, Inferenz, Simulation, Cloud, Edge und industrielle Anwendungen haben unterschiedliche Anforderungen. Ebenso unterscheiden sich Unternehmen, Forschung und öffentliche Verwaltung bei Datenschutz, Souveränität, Leistung und Preis.
Deutschland verfügt bereits über relevante Recheninfrastruktur, Forschungs- und Cloud-Angebote. Die Aufgabe ist deshalb nicht, bestehende Aktivitäten zu ersetzen. Es geht darum, sichtbare Lücken zu identifizieren und vorhandene Nachfrage so zu verbinden, dass zusätzliche Kapazität dort entsteht, wo sie tatsächlich gebraucht wird.
Das könnte auch die Finanzierung verändern.
Ein Infrastrukturprojekt mit langfristig gebundener Nachfrage ist anders bewertbar als ein Projekt, das zunächst gebaut wird und anschließend Kunden sucht. Genau deshalb spielen Abnahmeverträge in anderen Infrastruktur- und Energiemärkten eine zentrale Rolle.
Für Compute sollte Deutschland diese Logik systematisch prüfen.
Nicht nur fördern.
Nicht nur bauen.
Nicht nur Kapazitätsziele formulieren.
Sondern Nachfrage, Infrastruktur und Finanzierung gemeinsam organisieren.
Der Staat kann dabei ein wichtiger Anker sein – aber nicht der einzige. Die eigentliche Stärke entsteht, wenn öffentliche Nachfrage mit Industrie, Mittelstand, Forschung und europäischen Partnern zusammenkommt.
So kann aus digitaler Souveränität ein umsetzbares Infrastrukturmodell werden.
Deutschland Compute 2035
JETZT HANDELN.
14. September 2026 · Orchestrierung
Compute braucht mehr als Strom und Chips
Europa braucht mehr KI-Rechenleistung. Doch zusätzliche Rechenzentren entstehen nicht allein durch Förderprogramme, neue Chips oder politische Zielmarken. Entscheidend ist, ob Energie, Netze, Standorte, Kapital, langfristige Nachfrage und Sicherheit tatsächlich zu umsetzbaren Projekten zusammengeführt werden.
Vom Engpass zur Umsetzung
In der Diskussion über künstliche Intelligenz wird häufig zuerst über Modelle, GPUs und Rechenzentren gesprochen. Doch die Entwicklungen dieser Woche zeigen erneut: Compute ist längst kein isoliertes IT-Thema mehr.
Ein wettbewerbsfähiger KI-Standort braucht eine vollständige Infrastrukturkette:
Energie → Netz → Standort → Speicher → Kapital → Hardware → Compute → langfristige Nachfrage → Sicherheit und Resilienz → industrielle Anwendung.
Fehlt nur ein Glied dieser Kette, verzögert sich das gesamte Projekt.
Energieknoten können zu Compute-Knoten werden
Ein aktuelles Beispiel liefert Niederaichbach in Bayern. In unmittelbarer Nähe des früheren Kernkraftwerks Isar II wird ein KI-Rechenzentrum zusammen mit einem großen Batteriespeicher geplant.
Der interessante Punkt ist dabei nicht allein das Rechenzentrum.
Entscheidend ist die Logik dahinter: Bereits vorhandene Energie- und Netzinfrastruktur wird zum Ausgangspunkt für eine neue industrielle Nutzung.
Genau diese Perspektive sollte Deutschland systematischer verfolgen. Ehemalige Kraftwerksstandorte, große Umspannwerke, Industrieareale und Konversionsflächen könnten zu neuen Compute-Standorten werden – sofern Netz, Genehmigungen, Kapital und industrielle Nachfrage zusammenpassen.
Nachfrage ist selbst Infrastruktur
Ein zweiter Punkt wird bisher zu wenig diskutiert.
Europa braucht nicht nur Investoren, die neue Rechenzentren bauen. Investoren brauchen auch Kunden, die langfristig garantieren, diese Kapazitäten tatsächlich zu nutzen.
Große Technologieunternehmen lösen dieses Problem über langfristige Abnahmeverträge. In Europa dagegen ist Compute-Nachfrage häufig noch fragmentiert.
Das eröffnet eine strategische Möglichkeit:
Industrie, Mittelstand, Forschung und öffentliche Hand könnten Teile ihrer zukünftigen Compute-Nachfrage bündeln.
Mehrjährige Abnahmeverträge könnten neue europäische Infrastrukturprojekte bankfähiger machen und gleichzeitig technologische Souveränität stärken.
Resilienz wird zum Standortfaktor
Die geopolitische Entwicklung dieser Woche zeigt außerdem, dass reine Megawattzahlen nicht genügen.
Rechenzentren werden zu kritischer Infrastruktur. Deshalb müssen künftig auch Netzredundanz, Speicherfähigkeit, Glasfaserwege, Cybersecurity, physischer Schutz und Wiederanlaufzeiten bewertet werden.
Die Frage lautet nicht nur:
Wie viel Compute können wir bauen?
Sondern auch:
Wie robust ist diese Infrastruktur, wenn Energieversorgung, Netze oder Lieferketten unter Druck geraten?
Deutschland besitzt viele der notwendigen Bausteine
Deutschland startet nicht bei null.
Wir verfügen über starke Energieunternehmen, Netzbetreiber, Industrie, Maschinenbau, Forschung, Kapital und eine große industrielle Nachfrage.
Die entscheidende Schwäche liegt häufig nicht im einzelnen Baustein.
Sie liegt in der Orchestrierung.
Deshalb sollte die nächste Phase der deutschen KI-Infrastrukturpolitik weniger von weiteren Zielbildern geprägt sein und stärker von konkreten Projektketten:
Wer verantwortet das Projekt?
Wo liegt der Standort?
Welche Netzleistung ist zugesichert?
Wer finanziert?
Wer nimmt die Compute-Leistung langfristig ab?
Wann geht die Anlage tatsächlich in Betrieb?
Das ist der Unterschied zwischen Strategie und Umsetzung.
Deutschland Compute 2035
Deutschland Compute 2035 versteht Compute deshalb nicht als isoliertes Rechenzentrumsthema.
Es geht darum, Energie, Infrastruktur, Industrie, Kapital, Daten, Robotik und KI-Anwendung miteinander zu verbinden.
Die zentrale Frage lautet nicht mehr:
Was fehlt Deutschland?
Sondern:
Wer verbindet das Vorhandene schnell genug zu umsetzbaren Projekten?
Vom Erkennen zum Umsetzen.
13. September 2026 · Wochenimpuls
Europas KI-Woche zeigt: Die Bausteine sind da – jetzt müssen sie zum System werden
Kapital für Mistral, neue ASML-Kapazität, milliardenschwere Rechenzentrumsinvestitionen in Deutschland und Finnland und ein wachsendes chinesisches Accelerator-Ökosystem: Diese Woche zeigt, dass Europa nicht bei null beginnt. Die strategische Aufgabe ist jetzt, vorhandene Stärken schneller zu einem vollständigen AI-Compute-System zu verbinden.
Diese Woche hat eine zentrale These von Deutschland Compute 2035 ungewöhnlich deutlich bestätigt:
Europa und Deutschland haben nicht zu wenig einzelne Bausteine.
Das eigentliche Problem ist, dass wir sie noch nicht schnell genug zu einem belastbaren System verbinden.
In Frankreich hat Mistral AI 3 Milliarden Euro neues Kapital eingesammelt. Das Unternehmen will damit unter anderem seine Modelle, Forschung und Compute-Kapazität ausbauen.
In den Niederlanden hat ASML den Ausbau eines neuen Produktionscampus begonnen. Der AI-Boom sorgt damit nicht nur für neue Software und Rechenzentren, sondern für reale industrielle Kapazität, Reinräume, Logistik, Maschinenbau und Arbeitsplätze in Europa.
Deutschland wiederum hat gemeinsam mit den Vereinigten Arabischen Emiraten ein Investitionspaket von 40 Milliarden Euro begrüßt. Darin enthalten sind Investitionen in moderne digitale Infrastruktur und neue Rechenzentren mit einer Kapazität von ungefähr 1 Gigawatt.
Und in Finnland will Google mindestens 13 Milliarden Euro in AI-Infrastruktur investieren. Bemerkenswert ist, dass dort Rechenzentren nicht isoliert betrachtet werden: Netz, saubere Energie und Batteriespeicher sind ausdrücklich Teil des Pakets.
Das sind keine kleinen Signale.
Sie zeigen: Kapital ist vorhanden. Nachfrage ist vorhanden. Technologische Kompetenz ist vorhanden. Industrie ist vorhanden.
Europa verfügt über weltweit führende Komponenten in der Halbleiterfertigung, starke Forschung, industrielle Anwender, Cloud- und Modellanbieter, Rechenzentrumsstandorte und einen großen Binnenmarkt.
Die entscheidende Frage lautet deshalb nicht mehr nur:
Was fehlt uns?
Sondern:
Wie verbinden wir das Vorhandene schneller?
Genau hier liegt der Unterschied zwischen einzelnen Stärken und technologischer Souveränität.
Ein AI-Compute-System braucht mehr als einen Chip.
Es braucht Chipdesign, Fertigung, HBM-Speicher, Advanced Packaging, Interconnect, Compiler und Software, Entwicklerökosystem, Rechenzentren, Energie, Netze, Kapital und reale Ankernachfrage.
Dass diese Systemlogik auch außerhalb Europas verstanden wird, zeigt China. Der AI-Chiphersteller Enflame sammelte diese Woche beim Börsengang rund 912 Millionen US-Dollar ein. Besonders interessant: Tencent ist zugleich größter Aktionär und wichtigster Kunde. Kapital und Ankernachfrage greifen ineinander.
Auch im Automotive-Bereich wird die Plattformfrage sichtbar. Hyundai will eigene Fahrerassistenzsoftware weiterentwickeln, setzt auf dem Weg dorthin aber eng auf Nvidias Plattform. Wer Chip, Software, Daten und Entwicklerökosystem kontrolliert, schafft Abhängigkeiten weit über den einzelnen Prozessor hinaus.
Deutschland und Europa beginnen also nicht bei null.
Bundesregierung, EU, Industrie und Forschung haben wichtige Programme, Unternehmen und Infrastrukturen aufgebaut. Die Bundesregierung hat eine Rechenzentrumsstrategie beschlossen. EuroHPC und AI Factories erweitern die europäische Compute-Basis. ASML, ZEISS, TRUMPF und imec bilden strategische Halbleiterbausteine. Mistral stärkt die europäische Modell- und Softwareebene. Industrie und Mittelstand liefern Anwendungsfelder und Ankernachfrage.
Die Aufgabe lautet jetzt:
aus starken Einzelteilen ein strategisches System machen.
Nicht alles neu erfinden.
Nicht bestehende Aktivitäten kleinreden.
Nicht weitere parallele Einzelinitiativen schaffen.
Sondern schneller verbinden.
Kapital mit Compute.
Compute mit Energie.
Chips mit Software.
Forschung mit Skalierung.
Infrastruktur mit industrieller Nachfrage.
Politische Zielsetzung mit realer Umsetzung.
Die vergangene Woche hat gezeigt, dass dafür mehr vorhanden ist, als häufig angenommen wird.
Jetzt entscheidet die Orchestrierung.
Deutschland Compute 2035
JETZT HANDELN.
12. September 2026 · INVESTITION & COMPUTE
40 Milliarden Euro für Deutschland – jetzt muss aus Kapital Compute werden
Die Vereinigten Arabischen Emirate kündigen ein Investitionspaket von 40 Milliarden Euro für Deutschland an. Ein Teil soll in moderne digitale Infrastruktur und neue Rechenzentren mit insgesamt etwa 1 Gigawatt Kapazität fließen. Das ist ein starkes Signal. Entscheidend ist jetzt, ob Deutschland diese Investitionsbereitschaft schnell in reale Infrastruktur übersetzen kann.
Deutschland hat kein grundsätzliches Kapitalproblem für KI-Infrastruktur.
Diese Woche wurde das besonders sichtbar.
Die Vereinigten Arabischen Emirate haben ein Investitionspaket von 40 Milliarden Euro für Deutschland angekündigt. Nach Angaben der Bundesregierung sollen die Investitionen die industrielle Wettbewerbsfähigkeit stärken, technologische Führung fördern und langfristiges Wachstum unterstützen.
Ein besonders wichtiger Teil für Deutschland Compute 2035: Investitionen sollen auch in hochmoderne digitale Infrastruktur fließen – einschließlich neuer Rechenzentren mit einer Kapazität von etwa 1 Gigawatt.
Diese Größenordnung ist relevant.
Aber die eigentliche strategische Frage beginnt erst hinter der Ankündigung.
Kapital allein baut noch kein Rechenzentrum.
Compute entsteht erst, wenn mehrere Voraussetzungen gleichzeitig zusammenkommen:
Standorte. Netzanschlüsse. Energie. Flächen. Genehmigungen. Betreiber. Hardware. Kühlung. Kapital. Und reale Nachfrage.
Genau an dieser Stelle entscheidet sich, ob Deutschland aus Investitionsbereitschaft tatsächlich neue technologische Kapazität entwickelt.
Die gute Nachricht lautet:
Internationales Kapital betrachtet Deutschland weiterhin als relevanten Industrie- und Technologiestandort.
Die Bundesregierung wertet die angekündigten 40 Milliarden Euro ausdrücklich als Vertrauenssignal. Parallel wurden Vereinbarungen zu Investitionen in Rechenzentren, Data Hosting, Energie und weitere industrielle Kooperationen getroffen.
Das sollte Deutschland nutzen.
Aber nicht nur mit einzelnen Projektgesprächen.
Was jetzt gebraucht wird, ist eine systematische Standortlogik.
Wo stehen ausreichend Netzkapazität und Energie zur Verfügung?
Wo können große Verbraucher schnell angeschlossen werden?
Wo existieren bereits industrielle Infrastruktur, Glasfaser, Flächen oder Wärmenetze?
Wo können Batteriespeicher, erneuerbare Energie, konventionelle Versorgung und Rechenzentren sinnvoll zusammengedacht werden?
Und wo existiert ausreichend industrielle Nachfrage, damit aus Compute nicht nur Infrastruktur, sondern Wertschöpfung entsteht?
Genau hier liegt die Aufgabe von Deutschland Compute 2035.
Nicht Kapital gegen öffentliche Förderung ausspielen.
Nicht ausländische Investoren gegen deutsche oder europäische Anbieter stellen.
Sondern vorhandene Stärken so verbinden, dass Investitionen in Deutschland schnell realisierbar werden.
Die angekündigte Rechenzentrumskapazität von etwa 1 Gigawatt ist deshalb vor allem ein Test.
Ein Test dafür, ob Deutschland große Compute-Investitionen tatsächlich umsetzen kann.
Wenn Netzanschlüsse, Energie, Genehmigungen und Flächen zu langsam bereitstehen, bleibt internationales Kapital mobil – und investiert dort, wo Umsetzung schneller möglich ist.
Wenn Deutschland diese Voraussetzungen dagegen koordiniert, kann daraus deutlich mehr entstehen:
neue Rechenzentren, industrielle KI-Anwendungen, Arbeitsplätze, Energie- und Netzinvestitionen, neue Nachfrage für deutsche Mittelständler und zusätzliche technologische Wertschöpfung.
Das Ziel sollte deshalb nicht nur lauten:
mehr Investitionen gewinnen.
Sondern:
Investitionen schneller in reale technologische Infrastruktur übersetzen.
Deutschland braucht Kapital.
Deutschland braucht Compute.
Vor allem aber braucht Deutschland die Fähigkeit, beides zusammenzubringen.
Deutschland Compute 2035
JETZT HANDELN.
10. September 2026 · INFRASTRUKTUR
Vom Stromknoten zum KI-Standort: Was Niederaichbach richtig vormacht
100 MW KI-Rechenzentrum, 900 MW Batteriespeicher und ein leistungsfähiger Stromknoten: Niederaichbach zeigt, wie Compute, Energie, Netz, Speicher und Fläche gemeinsam gedacht werden können.
Deutschland braucht mehr Rechenleistung. Aber Rechenzentren allein lösen die Infrastrukturfrage nicht.
Der geplante Standort Niederaichbach bei Isar II zeigt, warum.
Dort ist ein KI-Rechenzentrum mit rund 100 Megawatt Leistung vorgesehen. Parallel ist ein Batteriespeicher mit rund 900 Megawatt geplant. Gleichzeitig liegt der Standort an einem wichtigen Stromknoten, der durch den Ausbau des Umspannwerks Isar und den SuedOstLink weiter an Bedeutung gewinnt.
Das eigentlich Interessante an diesem Projekt ist deshalb nicht eine einzelne Zahl.
Es ist die Kombination.
Compute, Netz, Speicher, Energie und Fläche werden an einem Standort zusammengeführt.
Genau diese Logik wird für Deutschlands KI-Infrastruktur entscheidend.
Rechenzentren sind keine isolierten digitalen Gebäude. Sie sind Teil eines komplexen industriellen Systems. Sie benötigen leistungsfähige Stromanschlüsse, verfügbare Energie, Netzstabilität, geeignete Flächen, Kühlung, Genehmigungen, Kapital und zunehmend auch Flexibilitätslösungen wie Batteriespeicher.
Wenn diese Faktoren erst nacheinander organisiert werden, entstehen lange Wartezeiten und hohe Kosten.
Wenn sie dagegen von Anfang an gemeinsam geplant werden, kann ein Standort wesentlich schneller realisierbar werden.
Niederaichbach besitzt dafür besondere Voraussetzungen. Der frühere Kernkraftwerksstandort verfügt bereits über relevante Energie- und Netzinfrastruktur. Das Umspannwerk Isar wird weiter ausgebaut. Der SuedOstLink soll zusätzliche erneuerbare Energie nach Bayern bringen. Gleichzeitig entsteht mit dem Batteriespeicher eine zusätzliche Möglichkeit, Netz und Verbrauch flexibler miteinander zu verbinden.
Damit wird sichtbar, was Deutschland bei zukünftigen Compute-Standorten stärker tun sollte:
Nicht zuerst ein Rechenzentrum planen und danach fragen, woher der Strom kommt.
Sondern Standort, Energie, Netz, Speicher, Fläche und Compute von Beginn an als gemeinsames System entwickeln.
Das ist nicht nur eine technische Frage.
Es ist auch Industriepolitik.
Große Compute-Standorte schaffen Nachfrage nach Bauleistungen, Elektrotechnik, Netztechnik, Kühlung, Automatisierung, Wartung, Software, Sicherheit und vielen weiteren industriellen Dienstleistungen.
Gerade für Regionen mit bestehender Energie- und Industrieinfrastruktur kann daraus neue Wertschöpfung entstehen.
Deutschland verfügt über zahlreiche Standorte, an denen solche Voraussetzungen teilweise bereits vorhanden sind.
Die strategische Aufgabe lautet deshalb nicht nur:
Wo können wir ein Rechenzentrum bauen?
Sondern:
Wo können wir ein vollständiges Standortsystem schaffen, das Compute schnell, sicher und wirtschaftlich ermöglicht?
Niederaichbach könnte dafür ein wichtiger Referenzfall werden.
Nicht weil dieses eine Projekt alle Probleme löst.
Sondern weil es zeigt, wie Infrastruktur künftig gedacht werden muss:
integriert statt isoliert.
Deutschland Compute 2035
JETZT HANDELN.
Die wichtigere Frage lautet:
Wie verbinden wir die vorhandenen Bausteine schneller zu einem belastbaren strategischen System?
Genau hier entscheidet sich technologische Souveränität.
Kapital muss in Compute übersetzt werden. Compute braucht Chips. Chips brauchen Fertigung, Packaging, Speicher, Interconnect und Software. Rechenzentren brauchen Energie und Netze. Und all diese Infrastruktur braucht reale industrielle Nachfrage, damit daraus dauerhaft wirtschaftliche Stärke entsteht.
Die neue Mistral-Finanzierung ist deshalb ein positives Signal.
Sie beweist nicht, dass Europa das Rennen bereits aufgeholt hat. Aber sie zeigt, dass Größenordnungen möglich sind, die noch vor wenigen Jahren kaum vorstellbar waren.
Für Deutschland und Europa sollte daraus jetzt die nächste Konsequenz folgen:
Nicht weitere Einzelinitiativen nebeneinanderstellen.
Sondern Kapital, Technologie, Infrastruktur, Industrie und Politik so koordinieren, dass daraus Skalierung entsteht.
Technologische Souveränität ist kein einzelnes Produkt.
Sie ist eine Systemleistung.
Deutschland Compute 2035
JETZT HANDELN.
08. September 2026 · SOUVERÄNITÄT
Europa kann KI finanzieren. Jetzt muss daraus ein System werden.
Mistral AI sammelt 3 Milliarden Euro ein – die größte Eigenkapitalrunde eines europäischen Technologieunternehmens. Das ist ein starkes Signal. Doch technologische Souveränität entsteht erst, wenn Kapital, Compute, Chips, Energie, Software und industrielle Nachfrage zusammenwirken.
Europa hat heute ein wichtiges Signal gesetzt.
Mistral AI hat eine neue Finanzierungsrunde über 3 Milliarden Euro bekanntgegeben. Nach Angaben des Unternehmens handelt es sich um die größte Eigenkapital-Finanzierungsrunde, die ein europäisches Technologieunternehmen bislang abgeschlossen hat. Die Bewertung liegt bei mehr als 21 Milliarden Euro.
Für Europa ist das mehr als eine Start-up-Meldung.
Es zeigt, dass auf diesem Kontinent grundsätzlich Kapital für ambitionierte KI-Unternehmen mobilisiert werden kann. Und es zeigt, dass technologische Souveränität nicht nur ein politisches Schlagwort bleiben muss.
Mistral will das neue Kapital unter anderem dafür einsetzen, seine Forschung, seine Compute-Kapazität, seine Infrastruktur und seine internationale Präsenz auszubauen. Das Unternehmen beschreibt seinen Ansatz ausdrücklich als Full-Stack-Strategie: Modelle, Infrastruktur, Compute und produktive Anwendungen sollen so verbunden werden, dass Unternehmen und öffentliche Institutionen mehr Kontrolle über Daten, Systeme und technologische Abhängigkeiten behalten.
Genau darin liegt die strategische Bedeutung.
Der internationale KI-Wettbewerb wird nicht allein über das beste einzelne Modell entschieden. Er wird über ganze Systeme entschieden.
Wer über KI-Modelle verfügt, aber nicht über ausreichend Compute, bleibt abhängig.
Wer über Compute verfügt, aber keinen sicheren Zugang zu Chips, Speicher, Packaging und Interconnect hat, bleibt abhängig.
Wer Rechenzentren bauen will, aber keinen verlässlichen Netzanschluss und keine wettbewerbsfähige Energieversorgung organisieren kann, bleibt abhängig.
Und wer all diese Bausteine besitzt, sie aber nicht schnell genug mit industrieller Nachfrage, Kapital und Skalierung verbindet, bleibt ebenfalls hinter seinen Möglichkeiten zurück.
Europa verfügt bereits über starke Elemente dieser Kette.
ASML ist weltweit führend bei Lithographiesystemen. Europäische Forschungseinrichtungen und Unternehmen arbeiten an Prozessoren, Beschleunigern, Packaging, Photonik und neuen Compute-Architekturen. Mit Mistral besitzt Europa einen relevanten Anbieter für offene und souverän einsetzbare KI-Modelle. Mit EuroHPC, AI Factories und geplanten AI Gigafactories entstehen zusätzliche Compute-Strukturen. Dazu kommen leistungsfähige Industrieunternehmen, ein großer Mittelstand und erhebliche potenzielle Ankernachfrage aus Automotive, Maschinenbau, Chemie, Energie, Medizintechnik und weiteren Branchen.
Die entscheidende Frage lautet deshalb nicht mehr ausschließlich:
Was fehlt Europa?
Die wichtigere Frage lautet:
Wie verbinden wir die vorhandenen Bausteine schneller zu einem belastbaren strategischen System?
Genau hier entscheidet sich technologische Souveränität.
Kapital muss in Compute übersetzt werden. Compute braucht Chips. Chips brauchen Fertigung, Packaging, Speicher, Interconnect und Software. Rechenzentren brauchen Energie und Netze. Und all diese Infrastruktur braucht reale industrielle Nachfrage, damit daraus dauerhaft wirtschaftliche Stärke entsteht.
Die neue Mistral-Finanzierung ist deshalb ein positives Signal.
Sie beweist nicht, dass Europa das Rennen bereits aufgeholt hat. Aber sie zeigt, dass Größenordnungen möglich sind, die noch vor wenigen Jahren kaum vorstellbar waren.
Für Deutschland und Europa sollte daraus jetzt die nächste Konsequenz folgen:
Nicht weitere Einzelinitiativen nebeneinanderstellen.
Sondern Kapital, Technologie, Infrastruktur, Industrie und Politik so koordinieren, dass daraus Skalierung entsteht.
Technologische Souveränität ist kein einzelnes Produkt.
Sie ist eine Systemleistung.
Deutschland Compute 2035
JETZT HANDELN.
06. September 2026 · WOCHENIMPULS
Vom Rechenzentrum zum strategischen Gesamtsystem
Der globale Wettbewerb um Künstliche Intelligenz wird nicht allein bei leistungsfähigeren Modellen oder zusätzlichen Rechenzentren entschieden.
Die Entwicklungen dieser Woche zeigen immer deutlicher: Entscheidend wird die Fähigkeit, Energie, Netze, Kapital, Compute, Plattformen, industrielle Anwendungen und Sicherheit zu einem funktionierenden Gesamtsystem zu verbinden.
Deutschland besitzt viele dieser Bausteine. Unsere Schwäche liegt bislang vor allem zwischen ihnen.
Energie und Netze werden zum strategischen Engpass
Für neue KI-Infrastruktur zählt nicht nur, ob genügend Strom vorhanden ist. Entscheidend ist, wie schnell große elektrische Leistungen tatsächlich verfügbar gemacht werden können.
Damit verändert sich die Standortfrage:
Wo können Energie, Netzanschluss, Fläche, Genehmigung und Compute innerhalb eines international wettbewerbsfähigen Zeitfensters gemeinsam bereitgestellt werden?
Kapital gehört zur Compute-Strategie
Gigawatt-Rechenzentren und milliardenschwere KI-Investitionen entstehen dort, wo neben Energie auch erhebliche Mengen Kapital mobilisiert werden können.
Eine deutsche Compute-Strategie braucht deshalb neben Energie- und Standortplanung eine Finanzierungsarchitektur, die privates Infrastrukturkapital schneller in konkrete Projekte bringt.
Orchestrierung erzeugt strategische Macht
Nvidia zeigt exemplarisch, wie sich die Wertschöpfung verschiebt. Aus einem Chipanbieter entwickelt sich zunehmend ein Unternehmen, das unterschiedliche Ebenen des KI-Ökosystems miteinander verbindet.
Die strategische Frage lautet deshalb nicht mehr ausschließlich: Wer besitzt das beste Modell oder den besten Chip?
Sondern:
Wer kontrolliert und orchestriert die entscheidenden Ebenen des Systems?
Physical AI ist eine industrielle Chance für Deutschland
Bei Robotik und Physical AI werden nicht spektakuläre Demonstrationen entscheiden, sondern Zuverlässigkeit, Betriebsstunden, Wartungskosten, Produktivität und Return on Investment.
Deutschland verfügt hier über erhebliche Fähigkeiten: Maschinenbau, Automatisierung, Sensorik, Antriebstechnik, Produktionstechnik und industrielle Anwender.
Die entscheidende Frage lautet deshalb:
Wo wird aus Compute industrielle Produktivität?
Sicherheit und Souveränität gehören zur Infrastruktur
Je autonomer KI-Agenten handeln, desto wichtiger werden Berechtigungen, Audit-Trails, Sandboxing, Widerrufbarkeit, menschliche Freigabepunkte und Cyberresilienz.
Digitale und physische Sicherheit sind damit keine nachgelagerten Themen mehr. Sie werden selbst zu Standortfaktoren.
Die Schlussfolgerung
Deutschland Compute 2035 betrachtet deshalb künftig fünf miteinander verbundene Ebenen:
ENERGIE & NETZ → KAPITAL & FINANZIERUNG → COMPUTE & HARDWARE → PLATTFORMEN & DATEN → INDUSTRIE & PHYSICAL AI
Über allen Ebenen stehen:
SOUVERÄNITÄT · SICHERHEIT · RESILIENZ · ZEIT
Deutschland muss nicht alles selbst bauen.
Aber wir müssen die entscheidenden Bausteine verstehen, verbinden und schneller in Umsetzung bringen.
Deutschland Compute 2035
Vom Erkennen zum Umsetzen.
05. September 2026 · TRANSFORMATION
Wenn Industrie schrumpft, darf Zukunftskompetenz nicht verschwinden
Der Umbau von Volkswagen zeigt, wie tief die industrielle Transformation inzwischen reicht. Deutschland muss jetzt nicht nur Kosten senken, sondern vorhandene Engineering-, Produktions- und Zulieferkompetenz gezielt in neue Wertschöpfung überführen.
Der tiefgreifende Umbau von Volkswagen macht sichtbar, vor welcher Herausforderung der Industriestandort Deutschland steht. Wenn in einem der wichtigsten deutschen Industriekonzerne Zehntausende Stellen wegfallen sollen, geht es nicht allein um Kosten, Kapazitäten oder einzelne Werke.
Es geht auch um eine strategische Frage: Was geschieht mit der industriellen Kompetenz, die Deutschland über Jahrzehnte aufgebaut hat?
In der Automobilindustrie und ihrem weit verzweigten Zuliefernetz arbeiten Menschen mit enormem Wissen in Entwicklung, Produktion, Elektronik, Automatisierung, Software, Qualitätsmanagement, Logistik und komplexen industriellen Prozessen. Dieses Know-how ist ein wesentlicher Teil der wirtschaftlichen Stärke Deutschlands.
Strukturwandel darf deshalb nicht ausschließlich als Abbau organisiert werden.
Die entscheidende Aufgabe besteht darin, bestehende industrielle Fähigkeiten in neue Wertschöpfung zu überführen.
Genau hier treffen sich die Transformation der klassischen Industrie und die technologische Agenda der kommenden Jahre. KI, Robotik und Physical AI, moderne Software, Compute-Infrastruktur, Rechenzentren, Energie- und Netztechnik sowie industrielle Automatisierung benötigen nicht nur Kapital und Technologie. Sie benötigen Menschen, die komplexe Systeme entwickeln, bauen, integrieren und zuverlässig betreiben können.
Deutschland beginnt bei dieser Transformation nicht bei null.
Wir verfügen über industrielle Erfahrung, Forschung, leistungsfähige Unternehmen, einen starken Mittelstand und hochqualifizierte Fachkräfte. Doch diese vorhandenen Stärken müssen wesentlich konsequenter mit den neuen technologischen Wachstumsfeldern verbunden werden.
Das gilt besonders für die Automobilregionen. Wenn sich dort Beschäftigung und Wertschöpfung verändern, müssen parallel neue industrielle Perspektiven entstehen. Aus Automotive-Kompetenz kann Robotik-Kompetenz werden. Aus Produktionswissen kann Know-how für Physical AI entstehen. Elektrotechnik und Automatisierung werden für Energie- und Compute-Infrastruktur gebraucht. Softwarekompetenz wird in nahezu jedem zukünftigen Industriezweig entscheidend sein.
Die Frage darf deshalb nicht nur lauten:
Wie machen wir unsere bestehende Industrie effizienter?
Wir müssen gleichzeitig fragen:
Wie machen wir aus vorhandener industrieller Kompetenz neue Wertschöpfung?
Dafür braucht Deutschland eine stärkere Verbindung von Industrie, Mittelstand, Forschung, Energie, Compute, Kapital und Politik. Und es braucht Geschwindigkeit bei der Umsetzung.
Technologische Transformation bedeutet nicht, die industrielle Vergangenheit Deutschlands hinter sich zu lassen.
Im Gegenteil: Unsere industrielle Stärke kann ein entscheidender Ausgangspunkt für die nächste technologische Epoche sein – wenn wir sie jetzt entsprechend einsetzen.
Deutschland muss Strukturwandel als Aufbau organisieren.
JETZT HANDELN.
02. September 2026 · SOUVERÄNITÄT
Souveräne Cloud: Compute braucht mehr als Rechenleistung
Europäische KI-Souveränität entscheidet sich nicht nur bei Chips und Rechenzentren. Wer Cloud-Betrieb, Sicherheitsstandards und kritische Infrastruktur kontrolliert, entscheidet mit darüber, wie handlungsfähig Europa im KI-Zeitalter bleibt.
Europäische KI-Souveränität entscheidet sich nicht allein bei Chips und Rechenzentren. Ebenso entscheidend ist die Frage, auf welcher Cloud-Infrastruktur Daten verarbeitet, Anwendungen betrieben und künftig immer größere KI-Systeme bereitgestellt werden.
Die aktuelle Entwicklung bei europäischen Cloud-Anbietern zeigt, dass sich dabei Sicherheit, technologische Leistungsfähigkeit und Standortpolitik zunehmend miteinander verbinden. Für Deutschland und Europa ist das eine strategische Chance – aber auch eine Aufgabe.
Denn zusätzliche Rechenleistung allein schafft noch keine digitale Souveränität. Entscheidend ist die gesamte Infrastrukturkette: leistungsfähige Rechenzentren, verfügbare Energie und Netze, moderne Chips, sichere Cloud-Plattformen, Dateninfrastruktur, Cyberresilienz und die Fähigkeit, diese Komponenten schnell und wirtschaftlich zu skalieren.
Deutschland verfügt in vielen dieser Bereiche über hervorragende Voraussetzungen: eine starke industrielle Basis, leistungsfähige Forschung, technologisch führende Unternehmen und einen großen Mittelstand. Was häufig fehlt, ist nicht das Wissen um die einzelnen Bausteine, sondern ihre konsequente Verbindung und Umsetzung.
Genau hier liegt eine zentrale Aufgabe der kommenden Jahre. Compute, Energie, Cloud, Sicherheit und industrielle Anwendung dürfen nicht länger als getrennte Themen behandelt werden. Sie gehören zu einer gemeinsamen strategischen Infrastruktur.
Wer im KI-Zeitalter wirtschaftlich und politisch handlungsfähig bleiben will, muss diese Infrastruktur nicht vollständig allein herstellen. Europa muss aber über ausreichend eigene Fähigkeiten verfügen, um bei kritischen Technologien und Anwendungen echte Wahlmöglichkeiten zu behalten.
Souveränität ist deshalb kein Etikett. Sie entsteht dort, wo Infrastruktur, Sicherheit, industrielle Stärke und Umsetzung zusammenkommen.
Deutschland und Europa haben die Voraussetzungen. Entscheidend ist jetzt die Geschwindigkeit.
JETZT HANDELN.
01.09.2026 · IMPULS
Deutschland braucht mehr als Compute
Rechenleistung ist zur strategischen Ressource geworden. Doch Compute allein wird Deutschlands technologische und industrielle Zukunft nicht sichern. Entscheidend ist, ob es gelingt, Rechenzentren, Energie, Netze, Kapital, Robotik und industrielle Anwendung zu einem leistungsfähigen Gesamtsystem zu verbinden.
Compute allein reicht nicht
Künstliche Intelligenz verändert in hoher Geschwindigkeit, wie Unternehmen produzieren, entwickeln und entscheiden. Damit wächst auch die strategische Bedeutung von Rechenleistung. Wer dauerhaft Zugang zu leistungsfähigem Compute hat, verfügt über eine entscheidende Grundlage für Innovation und Wettbewerbsfähigkeit.
Deutschland und Europa müssen deshalb eigene leistungsfähige KI- und Recheninfrastrukturen aufbauen. Doch neue Rechenzentren und zusätzliche Prozessoren allein werden nicht ausreichen.
Entscheidend ist die gesamte Wertschöpfungskette.
Die Systeme müssen zusammenspielen
Compute benötigt Energie. Energie benötigt leistungsfähige Netze. Neue Rechenzentren brauchen geeignete Standorte, schnelle Genehmigungen, Kapital, Kühlung und eine verlässliche Infrastruktur.
Gleichzeitig entsteht wirtschaftlicher Nutzen erst dann, wenn diese Infrastruktur in Unternehmen tatsächlich eingesetzt wird – in Industrie und Mittelstand, in Forschung und Entwicklung sowie zunehmend in Robotik und Physical AI.
Genau hier liegt eine der großen Aufgaben der kommenden Jahre: Deutschland muss diese bislang häufig getrennt betrachteten Bereiche stärker miteinander verbinden.
Deutschland besitzt die Voraussetzungen
Deutschland beginnt dabei nicht bei null. Wir verfügen über eine starke industrielle Basis, leistungsfähige Unternehmen und Mittelständler, hervorragende Forschung, technisches Know-how und eine Infrastruktur, auf der aufgebaut werden kann.
Die entscheidende Frage lautet deshalb nicht nur, welche Technologie als Nächstes kommt.
Die entscheidende Frage lautet:
Wie schaffen wir es, unsere vorhandenen Fähigkeiten so zusammenzubringen, dass daraus Geschwindigkeit, Investitionen und neue industrielle Wertschöpfung entstehen?
Vom Impuls zur Umsetzung
Deutschland Compute 2035 möchte dazu beitragen, Menschen und Kompetenzen aus Wirtschaft, Wissenschaft, Politik, Technologie und Kapital zusammenzubringen.
Nicht für eine weitere Grundsatzdebatte.
Sondern mit dem Ziel, konkrete Projekte, Kooperationen und nächste Schritte anzustoßen.
Denn technologische Souveränität entsteht nicht durch eine einzelne Technologie. Sie entsteht dort, wo Compute, Energie, Netze, Kapital, industrielle Kompetenz und Anwendung zusammenspielen.
Deutschland braucht mehr als Compute. Es braucht die Fähigkeit, daraus ein funktionierendes Gesamtsystem zu machen.